Deixa eu começar com uma confissão que talvez te ajude a relaxar: eu não nasci sabendo como começar a investir. Ninguém na minha casa me ensinou isso. Aprendi na marra a investir do zero, cometendo erro de principiante — e olha que os meus foram dos feios. Se hoje eu consigo falar de investimento com a calma de quem já caiu e levantou, é porque passei por cada tropeço que você provavelmente teme. Então, se a ideia de investir te dá um frio na barriga, saiba: você não está atrás de ninguém. Está exatamente onde eu estive.
Este texto é o segundo degrau de um caminho. No artigo anterior, sobre onde guardar a reserva de emergência, a gente cuidou do dinheiro que te protege. Agora, a pergunta é a que vem depois: como começar a investir de verdade — sem promessa de dinheiro fácil, sem atalho mágico e sem aquele medo que paralisa.
Por que investir ainda assusta tanta gente
Investir assusta porque ninguém ensina. A gente aprende a trabalhar, a gastar e a parcelar — mas a fazer o dinheiro trabalhar a nosso favor, quase nunca. E, quando o assunto aparece, vem carregado de promessa: “rende muito”, “ganhe em dólar”, “liberdade financeira em 3 meses”. Aí o medo vira dois extremos: ou a gente foge, ou cai em cilada.
Comigo foi o medo de faltar dinheiro que falou primeiro. Desde que casei, guardava para ter um valor que socorresse a gente em algum momento. O problema é que eu confundia guardar com investir — e são coisas diferentes. Guardar é deixar o dinheiro parado, protegido. Investir é dar um destino que faça sentido para ele, entendendo o risco que cada escolha carrega. A virada só aconteceu depois de 2011, quando comecei a estudar educação financeira de verdade. Antes disso, fui presa fácil de armadilha.
Antes de investir: o que precisa estar no lugar
Se você quer saber como começar a investir do zero, o primeiro passo não é escolher aplicação nenhuma. É garantir que a base está firme. E a base tem uma ordem:
- Saia das dívidas! Se você está enrolando no rotativo do cartão ou no cheque especial, nenhum investimento no mundo rende mais do que esses juros cobram. Quitar isso é o seu “investimento” mais rentável agora. Se esse é o seu caso, comece por aqui.
- Monte sua reserva de emergência. Antes de qualquer sonho de rendimento, você precisa do dinheiro que te socorre no imprevisto. Eu explico o quanto guardar aqui “Reserva de emergência: se você parar de trabalhar hoje, quantos meses sobreviveria?”
- Entenda para onde vai o seu dinheiro. Sem saber o que entra e o que sai, investir vira aposta. Se ainda não fez, faça o seu raio-X financeiro primeiro.
Repare: começar a investir é o terceiro andar. Não adianta subir nele se o primeiro e o segundo ainda estão em obras.
Os dois mundos do investimento: renda fixa e renda variável
Quando você decide começar a investir, o primeiro mapa que precisa conhecer é simples: existem dois grandes mundos, e eles se diferenciam pela previsibilidade.
Renda fixa é onde o dinheiro é emprestado para alguém — o governo, um banco, uma empresa — com regras definidas de remuneração. O Tesouro Direto, o CDB e os títulos privados moram aqui. A lógica é: mais previsibilidade, menos surpresa.
Renda variável é onde você se torna sócio de algo — comprando ações, por exemplo — e o resultado sobe e desce conforme o mercado. Pode render mais, mas também pode cair, e não tem dia certo para nada.
Não vou cravar números de rendimento neste texto, porque taxa muda o tempo todo e envelhece o artigo. O que não muda é a regra de ouro: quanto mais você precisa de segurança, mais para o lado da renda fixa você deve ficar. E quem está começando começa por aí.
Meus três erros de iniciante (para você não pagar o mesmo preço)
Aqui eu falo com a autoridade de quem caiu, não de quem só leu sobre o assunto. Se eu pudesse voltar no tempo, teria evitado cada um destes três.
O consórcio que me venderam como investimento
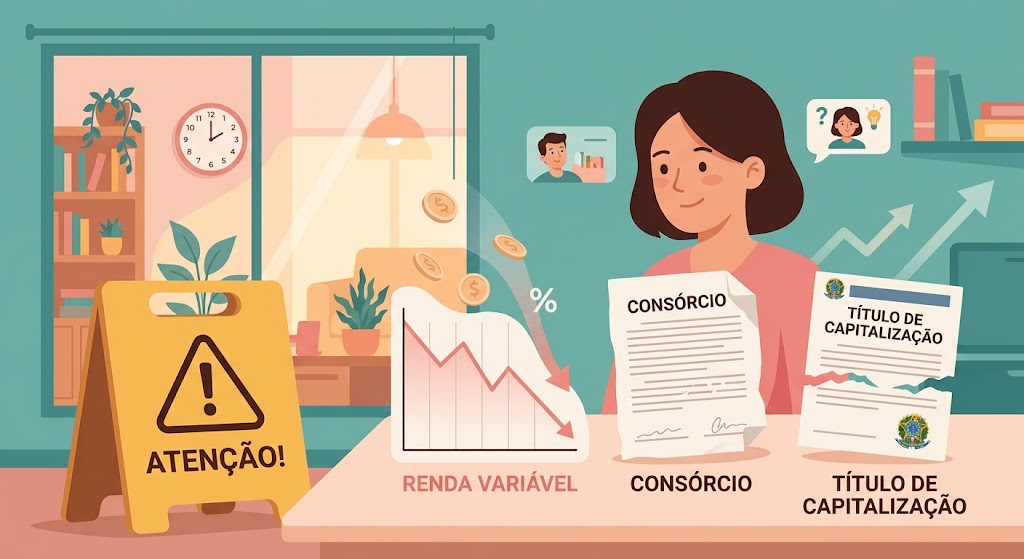
Me empurraram uma cota de consórcio dizendo que era um ótimo investimento — com uma taxa de administração de 15%. Só depois de estudar educação financeira eu entendi o tamanho do prejuízo. Consórcio não é investimento: é um jeito de comprar bem parcelado, e a taxa de administração come uma fatia grande do seu dinheiro. Se um dia você adquirir uma cota de consórcio estude bem como funciona e negocie a menor taxa de administração possível. Compare com outras administradoras antes. Aprendi na dor e não desejo que mais ninguém passe por isso!
O título de capitalização (a minha pior decisão)
Esse foi a maior burrice financeira da minha vida, e eu falo isso sem pudor porque quero te proteger. Fiz um “investimento” em título de capitalização acreditando que estava aplicando bem. Descobri depois que, além de não ser corrigido de verdade, resgatei menos do que o valor que apliquei. E o pior: ainda é vendido por aí, dentro de banco, como se fosse investimento. Não é e nunca sera! Foge disso com as duas mãos.
O dinheiro que venceu e eu esqueci
Um dia apliquei num CDB com vencimento em 60 dias. Quando venceu, o dinheiro voltou para a conta corrente e… ficou lá, parado, porque eu esqueci da condição. Perdi mais de dois meses de rendimento por pura falta de atenção. A lição vale ouro: quem investe precisa acompanhar o vencimento. Dinheiro parado é dinheiro que deixa de trabalhar.
Conheça o seu perfil (e respeite o seu risco)
Antes de escolher qualquer aplicação, responda a três perguntas honestas:
- Por que eu estou investindo? (reserva, aposentadoria, uma meta?)
- Por quanto tempo posso deixar esse dinheiro parado?
- Quanto de oscilação eu aguento ver sem entrar em pânico?
Essas respostas definem o seu perfil. Um investidor que precisa do dinheiro em dois anos não pode se comportar como um que pode esperar vinte. E tem mais uma verdade que eu não me canso de repetir nas mentorias: não existe investimento bom para quem não dorme à noite. Se uma aplicação te tira o sono, ela não serve para você — por melhor que pareça no papel.
Como eu comecei (e a surpresa que veio depois)
Se você espera uma história de gênio do mercado, vai se decepcionar — e acho ótimo. A minha história de começar a investir é a de um trabalhador comum, que começou na poupança achando que aquilo era investimento, e foi evoluindo aos poucos.
Hoje, além da reserva, tenho uma previdência privada no modelo PGBL — aquela que permite abater parte das contribuições no imposto de renda, no modelo completo da declaração. Isso me garantiu uma restituição maior pelo benefício fiscal. Mas aqui vai a parte que eu só aprendi depois: lá na frente, quando eu for resgatar, esse valor vai sofrer tributação. Aprendi a lição do planejamento de longo prazo na prática: entenda as regras antes de entrar — porque o benefício de hoje tem uma contrapartida amanhã.
Nada disso caiu do céu. Foi estudo, tropeço e recomeço. E é exatamente isso que eu quero te passar: investir não é para gênio. É para quem tem paciência e honestidade com a própria realidade.
Começar a investir pequeno: o poder da constância
Tem uma história aqui de casa que eu conto com orgulho — e que resume tudo o que eu acredito sobre dinheiro.
A minha filha mais nova, de 10 anos, queria muito um tablet. Em vez de dar de presente, a gente ensinou e incentivou: ela passou a guardar todo dinheiro que ganhava dos padrinhos, dos tios e dos avós. Em seis meses, juntou o valor e comprou o tablet à vista, com o dinheiro dela. Foi festa aqui em casa — porque ela experimentou, na prática, o poder de uma meta, da disciplina, da poupança e da espera.
É disso que se trata investir. Não é sobre quanto você tem hoje; é sobre a constância. Começar pequeno, mas começar — e deixar o tempo trabalhar a seu favor. Se uma menina de 10 anos juntou por seis meses para realizar um sonho, você também consegue dar o primeiro passo com o que tem.
Um passo a passo simples para começar
Não precisa complicar. Faz assim, na ordem:
- Quitou as dívidas caras e montou a reserva? Então você está pronto!
- Defina o porquê. Aposentadoria, casa, uma viagem para o exterior, um objetivo de longo prazo. Sem meta, vira bagunça.
- Comece pela renda fixa. Tesouro Selic e CDB com liquidez diária são o porto seguro de quem está começando.
- Invista um valor todo mês, automático. Assim que o salário cai, antes de qualquer gasto.
- Acompanhe os vencimentos. Anote tudo. O dinheiro não pode ficar parado sem você perceber.
- Estude antes de diversificar. Renda variável é para depois, com calma e conhecimento.
Onde investir entra no Método P.A.Z.
O meu método leva as pessoas a viverem suas finanças em três momentos: Perceber, Ajustar e Zelar. E investir é a alma do Zelar — o pilar de quem já tem o presente sob controle e começa a cuidar do futuro.
- Perceber: entender para onde vai o dinheiro e por que ele some.
- Ajustar: arrumar o orçamento, quitar dívidas, montar a reserva.
- Zelar: investir, com constância, para construir patrimônio e prosperar.
Investir sem passar pelo Perceber e pelo Ajustar é construir o terceiro andar sem terminar os dois primeiros. Por isso, se você ainda está resolvendo o presente, não se cobre para investir agora. A ordem existe para te proteger.
Para encerrar
Aprender como começar a investir não é sobre ficar rico rápido — é sobre parar de ter medo e começar a cuidar do seu futuro com responsabilidade. E a melhor notícia é esta: você não precisa saber tudo para dar o primeiro passo. Precisa só de três coisas — ordem, constância e honestidade com a sua realidade.
O resto se aprende no caminho, exatamente como eu aprendi: com estudo, com tropeço e com a teimosia de continuar.
Se você quer companhia para dar esse primeiro passo — sem promessa mágica, sem empurrar produto e com o papo reto de quem já caiu e levantou —, eu estou aqui. [É só me chamar aqui. 👊]