Você recebe seu salário, paga algumas contas, usa o cartão, faz algumas compras durante o mês e, quando percebe, o dinheiro acabou.
Aí vem aquela pergunta:
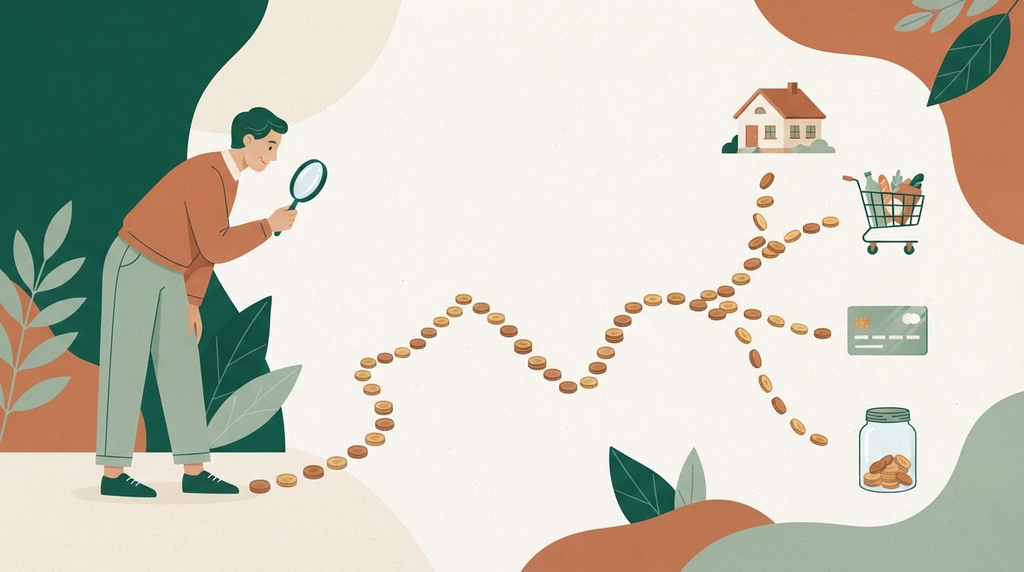
Para onde vai meu dinheiro?
Se você já fez essa pergunta, saiba que o problema pode não ser simplesmente ganhar pouco ou gastar demais.
Talvez o primeiro problema seja outro: você não consegue enxergar claramente o caminho que o seu dinheiro está fazendo.
E quando não enxergamos, fica muito difícil tomar boas decisões.
A boa notícia é que você não precisa começar cortando tudo, viver de privação ou transformar sua vida em uma planilha complicada.
O primeiro passo é muito mais simples:
fazer um raio-X da sua vida financeira.
Sem culpa. Sem julgamento. Apenas olhando para os números e tentando entender o que eles estão dizendo.
Por que parece que o dinheiro desaparece?
O dinheiro não desaparece.
Ele vai para algum lugar.
O problema é que, muitas vezes, vários pequenos gastos acontecem durante o mês sem que tenhamos consciência do conjunto.
Uma compra aqui.
Um aplicativo ali.
Um delivery.
Uma corrida de ubero ou outro aplicativo.
Uma assinatura que quase não usamos (spotify ou netflix).
Uma compra parcelada.
Uma tarifa.
Uma compra no cartão que parece pequena.
Nada disso, isoladamente, parece suficiente para explicar o desaparecimento do dinheiro.
Mas o problema está justamente no conjunto.
Imagine uma torneira pingando.
Uma gota não parece fazer diferença.
Mas deixe a torneira pingando durante dias, semanas e meses.
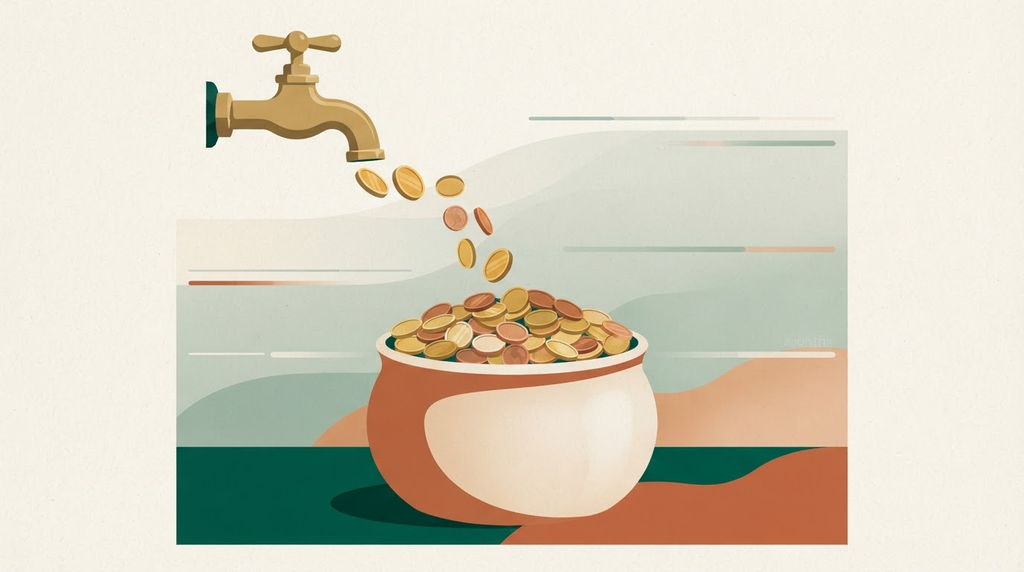
Agora a diferença aparece.
Com o dinheiro pode acontecer algo parecido.
Existem gastos grandes, que normalmente percebemos, e existem pequenos vazamentos que passam despercebidos.
São os chamados gastos invisíveis.
Por isso, antes de perguntar:
“Onde posso cortar?”
talvez seja melhor perguntar:
“Onde meu dinheiro está indo?”
Essa mudança de pergunta é importante.
Porque primeiro precisamos perceber.
O primeiro passo: pare de tentar controlar o que você ainda não conhece
Muita gente começa sua organização financeira tentando imediatamente estabelecer limites.
“Vou gastar somente R$ 500 com alimentação.”
“Vou cortar o cartão.”
“Não vou mais pedir delivery.”
“Vou economizar R$ 1.000 por mês.”
A intenção é boa.
Mas existe um problema.
Como estabelecer limites se você ainda não sabe como está gastando?
É como tentar organizar uma casa sem abrir os armários.
Antes de ajustar, precisamos conhecer.
Por isso, proponho um exercício simples:
Faça um raio-X financeiro dos próximos 30 dias.
Durante esse período, registre tudo.
Não precisa de uma planilha sofisticada.
Pode ser em um caderno, no bloco de notas do celular ou em outro método que seja fácil para você manter.
O importante é registrar.
O que você deve anotar?
Comece por quatro grupos.
1. Quanto dinheiro entra
Registre suas receitas.
Por exemplo:
- salário;
- aposentadoria;
- pensão;
- renda como autônomo;
- trabalhos extras;
- outras entradas recorrentes.
O objetivo é descobrir quanto dinheiro realmente está disponível para você administrar.
2. Quanto dinheiro é comprometido
Agora registre as despesas que normalmente aparecem todos os meses.
Por exemplo:
- aluguel;
- condomínio;
- energia;
- água;
- internet;
- telefone;
- escola;
- plano de saúde;
- financiamentos;
- parcelas.
Essas despesas ajudam a mostrar quanto da sua renda já começa o mês comprometido.
3. Quanto dinheiro você gasta ao longo do mês
Aqui entram as despesas que podem variar.
Por exemplo:
- supermercado;
- restaurante;
- delivery;
- combustível;
- transporte;
- lazer;
- roupas;
- presentes;
- farmácia;
- pequenos gastos do cotidiano.
Não tente justificar cada compra.
Apenas registre.
Você está fazendo um diagnóstico, não um julgamento.
4. Quanto dinheiro está comprometido com dívidas
Esse grupo merece atenção especial.
Registre:
- cartão de crédito;
- empréstimos;
- financiamentos;
- cheque especial;
- parcelas atrasadas;
- acordos;
- outras dívidas.
Uma pessoa pode ter uma renda razoável e, mesmo assim, sentir que nunca tem dinheiro porque uma parte significativa da renda futura já está comprometida.
E o cartão de crédito?
Aqui está uma armadilha comum.
A pessoa olha para o saldo da conta e pensa:
“Ainda tenho dinheiro.”
Mas parte das compras já realizadas no cartão ainda será paga.
Por isso, durante seu raio-X financeiro, olhe também para as faturas dos cartões.
Não registre apenas o valor total da fatura.
Observe o que existe dentro dela.
Você pode descobrir, por exemplo, que está pagando:
- compras antigas;
- assinaturas;
- parcelamentos;
- compras por impulso;
- serviços que não utiliza;
- pequenas despesas recorrentes.
A fatura não mostra apenas quanto você precisa pagar.
Ela pode mostrar como você está usando seu dinheiro.
Não se assuste com os pequenos gastos
Um dos erros mais comuns é pensar:
“Isso aqui é só R$ 20.”
E realmente pode ser.
O problema é quando o “só R$ 20” acontece várias vezes.
Imagine:
R$ 20 em uma compra.
R$ 25 em outra.
R$ 18 em um aplicativo.
R$ 30 em um delivery.
R$ 15 em outra coisa.
Nenhuma dessas despesas, isoladamente, parece representar uma grande ameaça.
Mas juntas contam uma história.
Por isso, durante os 30 dias, não despreze os valores pequenos.
Seu objetivo não é descobrir qual compra foi “errada”.
É descobrir qual padrão está se repetindo.
Depois de 30 dias, faça três perguntas
Agora começa a parte mais interessante.
Pegue tudo o que você registrou e observe.
Não procure apenas números.
Procure padrões.
Pergunta 1: O que mais consome meu dinheiro?
Talvez seja moradia.
Talvez alimentação.
Talvez transporte.
Talvez dívidas.
Talvez uma combinação de várias categorias.
Não existe resposta certa ou errada.
Existe o que acontece na sua vida.
Pergunta 2: Onde estão os gastos que eu não percebia?
Talvez você descubra assinaturas esquecidas.
Compras recorrentes.
Pequenos gastos.
Parcelamentos.
Taxas.
Serviços pouco utilizados.
Ou simplesmente despesas que, somadas, representam muito mais do que você imaginava.
Pergunta 3: O que meus gastos dizem sobre minhas escolhas?
Essa talvez seja a pergunta mais importante.
Porque dinheiro não é apenas matemática.
Dinheiro também conta histórias.
Se você percebe que gasta muito com delivery, por exemplo, a questão talvez não seja simplesmente “parar de pedir comida”.
Pode ser necessário entender:
- falta de tempo;
- cansaço;
- rotina;
- praticidade;
- ansiedade;
- hábito;
- falta de planejamento.
Se você percebe muitas compras parceladas, talvez exista uma relação entre desejo, crédito e capacidade de pagamento que precisa ser compreendida.
Se o lazer aparece sempre acima do que você imaginava, talvez isso revele prioridades que você nunca colocou claramente no orçamento.
O número mostra o que aconteceu.
Mas o comportamento pode ajudar a entender por que aconteceu.
E é aí que começa uma mudança financeira mais profunda.
Não transforme seu raio-X em uma sessão de culpa
Esse ponto é fundamental.
Ao descobrir seus gastos, talvez você encontre coisas das quais não se orgulha.
Talvez pense:
“Como eu consegui gastar tudo isso?”
Evite esse caminho.
Culpa pode até provocar uma mudança durante alguns dias.
Mas dificilmente constrói uma relação saudável e sustentável com o dinheiro.
O objetivo do diagnóstico não é descobrir quem é o culpado.
É descobrir o que precisa ser ajustado.
Você não precisa olhar para os seus números para se condenar.
Precisa olhar para eles para tomar decisões melhores.
Depois de descobrir para onde o dinheiro vai, escolha apenas um primeiro ajuste
Não tente mudar sua vida financeira inteira em uma semana.
Escolha um ponto.
Por exemplo:
“Vou reduzir os gastos com delivery.”
Ou:
“Vou parar de assumir novas parcelas enquanto organizo as atuais.”
Ou:
“Vou acompanhar diariamente meus gastos.”
Ou:
“Vou cancelar três assinaturas que não utilizo.”
O primeiro ajuste precisa ser realista e mensurável.
Porque organização financeira não acontece quando fazemos uma grande promessa.
Ela acontece quando transformamos pequenas decisões em novos hábitos. Orçamento sem camisa de força: como definir limites depois do raio-X
O seu dinheiro precisa deixar de ser um mistério
Se você não sabe para onde seu dinheiro vai, qualquer decisão financeira fica mais difícil.
Você não sabe quanto pode gastar.
Não sabe quanto pode guardar.
Não sabe onde está exagerando.
Não sabe quais gastos realmente importam.
E pode acabar tomando decisões baseadas apenas na sensação de que:
“Estou gastando demais.”
Mas sensação não substitui diagnóstico.
Primeiro você enxerga. Depois entende. Então ajusta.
Esse é um dos princípios que orientam o Método P.A.Z.: antes de mudar a relação com o dinheiro, precisamos perceber o que está acontecendo.
Faça seu raio-X financeiro hoje
Você não precisa esperar o próximo mês.
Comece hoje.
Abra:
- seu extrato bancário;
- suas faturas;
- seus comprovantes;
- seus aplicativos de pagamento;
- suas contas recorrentes.
E comece a registrar.
Durante os próximos 30 dias, observe seu dinheiro como quem observa um mapa.
Sem culpa.
Sem desculpas.
Sem tentar esconder de você mesmo aquilo que os números estão mostrando.
No final, faça uma pergunta simples:
“Se o meu dinheiro pudesse falar, o que ele diria sobre as minhas escolhas?”
Talvez você descubra que o problema não é exatamente onde imaginava.
Talvez encontre gastos invisíveis.
Talvez perceba hábitos que nunca tinha questionado.
Talvez descubra que precisa reorganizar suas prioridades.
Mas uma coisa já terá mudado:
você deixou de caminhar no escuro.
E esse é o primeiro passo para construir uma vida financeira mais consciente.
Perceber. Ajustar. Zelar.
Porque antes de mandar o dinheiro trabalhar a seu favor, você precisa descobrir para onde ele está indo.
Quer entender melhor sua vida financeira? Comece pelo seu próprio raio-X: observe quanto entra, quanto sai e quais escolhas estão consumindo seu dinheiro.