Talvez você já tenha aquele “dinheirinho guardado” e nem chame de reserva de emergência — mas ele é, sim, uma reserva. A questão que muda tudo é outra: onde guardar a reserva de emergência? Porque, quando o assunto é dinheiro de emergência, o lugar importa tanto quanto o valor. Guardar no lugar errado é quase tão arriscado quanto não guardar: o dinheiro precisa estar lá, inteiro e disponível, exatamente na hora em que a vida apertar.
Este texto é o segundo da nossa conversa sobre reserva. No primeiro artigo, eu expliquei quanto guardar — quantos meses de custo de vida, por que a ordem importa e por que quem está endividado deve priorizar a dívida antes da reserva. Agora, a pergunta é o onde: em que tipo de aplicação deixar esse dinheiro para que ele te socorra de verdade.
Por que o lugar importa tanto quanto o valor
Aqui em casa, a gente aprendeu isso na prática — e vou contar o que houve em duas ocasiões que não deixam dúvida.
A nossa lavadora quebrou, e o conserto sairia R$ 800 à vista, com 10% de desconto por pagar na hora. A reserva entrou ali e resolveu. Outra vez, num fim de semana, a geladeira simplesmente parou de gelar. Conserto urgente, dinheiro na hora — e, de novo, o mesmo desconto por pagar à vista.
Repara no que a reserva fez nos dois casos: transformou um problema resolvido de forma mais barata. Mas isso só foi possível porque o dinheiro estava num lugar de acesso rápido. Se a nossa reserva estivesse presa num investimento sem liquidez, ou num título que só vence no ano que vem, o desconto à vista ia embora, o conserto ia para o parcelamento ou no juros do limite da conta ou da fatura do cartão — e aí o juro entraria na jogada, transformando os R$ 800 numa dívida de R$ 1.500 se eu não tivesse nenhuma reserva.
A regra de ouro é esta, e eu quero que você grave: a reserva de emergência não existe para render. Existe para estar disponível. Rentabilidade é consequência, nunca objetivo. Antes de perguntar “quanto rende”, pergunte “em quanto tempo eu consigo tirar esse dinheiro?”.
Os três lugares mais indicados para guardar a reserva de emergência
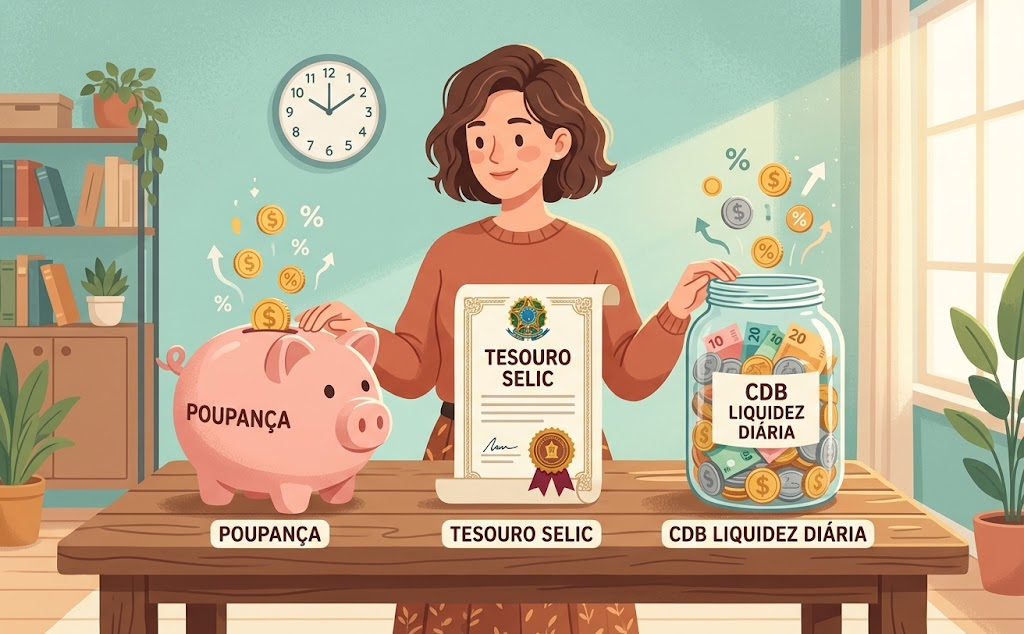
Quando a dúvida é onde guardar a reserva de emergência, eu resumo em três opções que combinam segurança e acesso rápido. E aqui em casa, eu uso as três — cada uma com um papel.
Poupança: para o saque imediato
A poupança rende pouco, e todo mundo sabe disso. Mas ela tem uma qualidade que quase nenhuma outra aplicação tem: o dinheiro sai na hora, a qualquer momento — inclusive fim de semana e feriado.
Foi exatamente por isso que ela nos salvou no dia da geladeira. Porque, claro, a geladeira escolheu parar de gelar num sábado. Se a reserva inteira estivesse num lugar que só “libera” em dia útil, a gente teria esperado até segunda-feira — e a comida, não espera.
Por isso, eu deixo uma pequena parte da reserva na poupança: o suficiente para qualquer emergência imediata. Ela não está ali para render; está ali para estar na mão quando o imprevisto não consulta o calendário.
Tesouro Selic: segurança e resgate rápido
O Tesouro Selic é um título público que acompanha a taxa básica de juros do país, a Selic. Para a reserva, ele tem duas qualidades que valem ouro: é um dos investimentos mais seguros que existem (garantido pelo próprio governo) e tem resgate rápido — você pede, e o dinheiro cai na conta no dia útil seguinte.
É onde eu deixo outra parte da reserva. Não é para o “sábado à noite” — para isso existe a poupança —, mas para o imprevisto que pode esperar um dia útil sem drama.
CDB com liquidez diária: acesso imediato com a proteção do FGC
O CDB com liquidez diária é aquele em que você pode resgatar quando quiser, sem esperar vencimento — e, em muitas instituições, o dinheiro cai no mesmo dia. Ele ainda conta com a proteção do FGC (Fundo Garantidor de Créditos), que dá uma camada extra de segurança ao que está aplicado.
É onde fica a maior parte da minha reserva. O motivo é simples: ele junta o acesso rápido do dia a dia com uma rentabilidade um pouco melhor — sem abrir mão da segurança.
A minha divisão, na prática: uma pequena parte na poupança (para o saque imediato), outra parte no Tesouro Direto e a maior parte em CDB com liquidez diária. Não é fórmula — é o arranjo que funcionou aqui em casa, equilibrando acesso rápido e rendimento. Para saber mais sobre CDB segue o link do Bando Central com perguntas e respostas sobre o tema: https://www.bcb.gov.br/meubc/faqs/pesquisa?termo=CDB
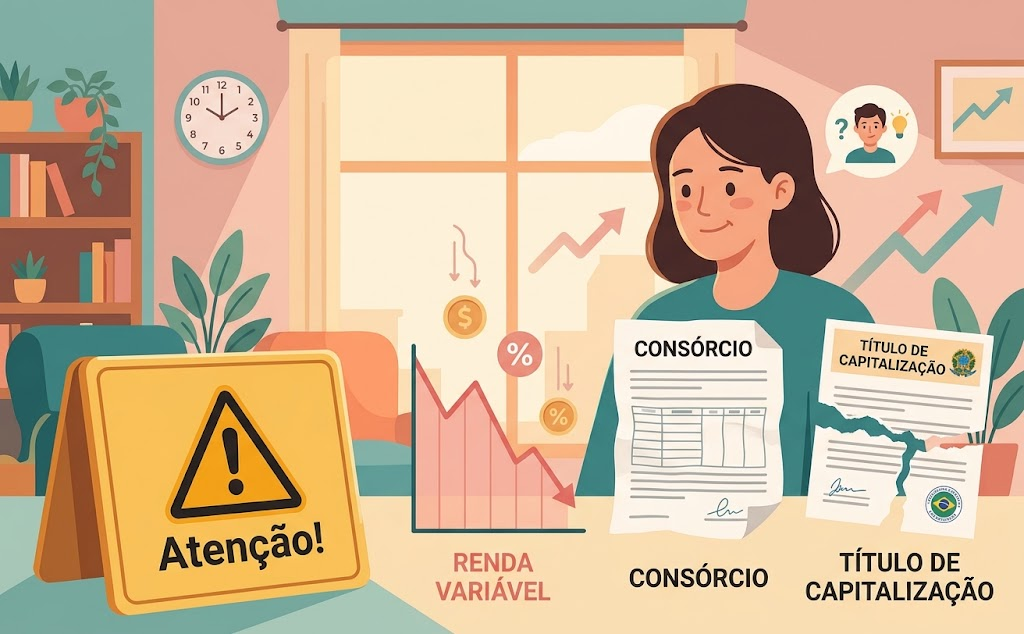
Onde NUNCA deixar a reserva de emergência
Se os três lugares acima são os mais corretos, os errados são igualmente importantes de conhecer.
E eu falo disso com a autoridade de quem já caiu em mais de um:
- Renda variável (ações, fundos imobiliários, cripto): o preço sobe e desce todo dia. Imagina precisar do dinheiro justamente no dia em que caiu 20%. A reserva não pode correr esse risco.
- Consórcio: não tem liquidez e ainda cobra taxa de administração. Aprendi isso do jeito difícil: me venderam uma cota com 15% de taxa de administração, e só depois de estudar educação financeira eu vi o tamanho do prejuízo. Consórcio não é reserva — e, na maioria das vezes, nem investimento.
- Título de capitalização: esse foi o pior. Descobri que, além de não render, resgatei menos do que apliquei. E ainda é vendido por aí como “investimento”. Foge.
- CDB travado, com vencimento longo: reserva em CDB que só vence daqui a dois anos não é reserva — é dinheiro preso.
- No famoso “embaixo do colchão” que pode ser gasto a qualquer momento, pode ser roubado e ainda não tem correção mínima nenhuma pelo tempo que fica guardado lá.
O erro que eu cometi (e que você pode evitar de graça)
Um dia, apliquei num CDB com vencimento em 60 dias. O dinheiro rendeu, venceu e… voltou para a conta corrente sem eu perceber. Ficou lá parado, esquecido, e eu perdi mais de dois meses de rendimento por pura falta de atenção.
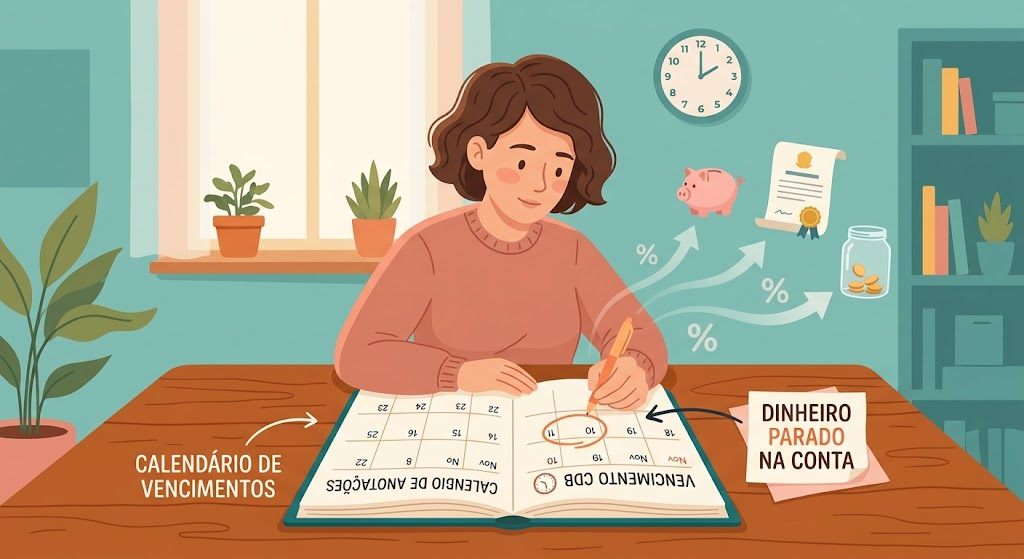
A lição vale mais que muito curso: reserva de emergência exige liquidez e atenção ao vencimento. Se você aplicar em algo que tem data para vencer, anote. Não confie na memória — a minha falhou, e a sua também vai falhar um dia.
Como montar o seu esquema, na prática
Não precisa complicar. Faz assim:
- Divida em dois níveis: uma parte pequena com resgate imediato (poupança) e o restante com liquidez diária (Tesouro Selic ou CDB).
- Automatize o depósito: assim que o salário cair, separa um valor para a reserva, antes de qualquer gasto.
- Anote os vencimentos: se algo tiver prazo, marca no calendário. Dinheiro que volta e fica parado é dinheiro perdido.
- Só mexa em emergência de verdade — e, se usar, reponha assim que puder.
Se você ainda não definiu quanto guardar, esse é o passo anterior — e eu já escrevi sobre ele. Clique aqui para acessar meu artigo “Reserva de emergência: se você parar de trabalhar hoje, quantos meses sobreviveria?”
Onde a reserva entra no Método P.A.Z.
A reserva de emergência é a porta de entrada do Zelar — o pilar de quem já organizou a casa e agora cuida dela. Antes dela, a gente estava no Perceber (entender o que entra e o que sai — e eu mostrei como fazer esse raio-X aqui) e no Ajustar (arrumar o orçamento, quitar as dívidas caras).
E tem uma ordem que eu não me canso de repetir: primeiro as dívidas caras, depois a reserva. Se você está enrolado no rotativo do cartão, pagar essa dívida é a prioridade número um — porque nenhum investimento rende mais do que o juro do rotativo cobra. Se esse é o seu caso, comece por aqui: Como organizar a vida financeira quando você está endividado.
Investir sem reserva é construir o segundo andar sem terminar o primeiro. A reserva vem antes — e é ela que te dá a base para, depois, olhar para os investimentos de verdade com calma.
Para encerrar
Reserva de emergência não enriquece ninguém — e é justamente esse o ponto. Ela serve para uma coisa muito mais valiosa: garantir que um conserto de R$ 800 não vire uma dívida de R$ 1.500 no cartão.
Guardar no lugar certo é o que separa o dinheiro que te socorre do dinheiro que te abandona na hora do aperto. Pois é um recurso que você “tem”, mas o acesso não é fácil e imediato. Se você já tem aquele “dinheirinho guardado”, dá nome e método a ele: coloca onde tenha acesso rápido, e deixa ele pronto para quando a vida resolver te testar.
E se quiser companhia para montar a sua reserva — ou para organizar o passo que vem antes dela, que é colocar as contas em ordem —, é só me chamar. [É só me chamar aqui!👊].