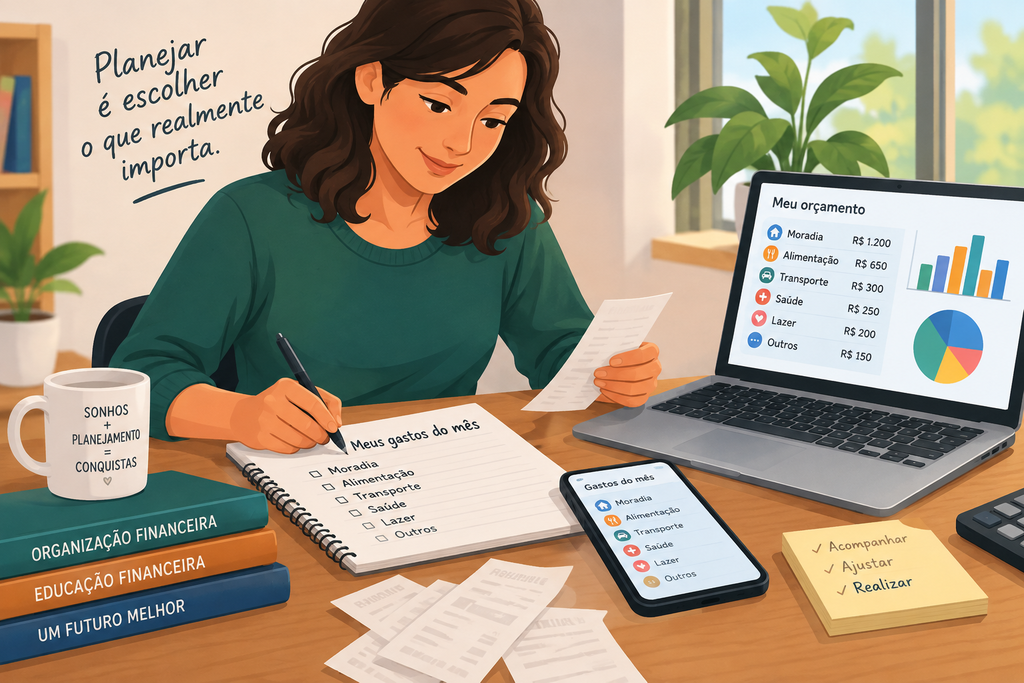
Você recebe seu dinheiro, paga algumas contas, usa o cartão, faz um Pix aqui, outro ali e, quando percebe, o dinheiro acabou.
Então vem aquela pergunta:
Se isso acontece com frequência, talvez o problema não seja apenas quanto você ganha.
Pode ser que você esteja perdendo o acompanhamento do dinheiro ao longo do mês.
Controlar os gastos não significa deixar de gastar.
Também não significa viver anotando cada centavo em uma planilha complicada.
Controlar os gastos significa saber quanto dinheiro você tem, para onde ele está indo e quanto ainda pode gastar sem comprometer o restante do mês.
O Banco Central trata o orçamento como uma ferramenta para conhecer a realidade financeira, organizar receitas e despesas, definir prioridades e identificar desperdícios.
Neste artigo, você vai conhecer um sistema simples para começar a fazer isso.
Controlar os gastos não é parar de gastar
Existe uma confusão comum quando falamos em controle financeiro.
Muita gente entende “controlar os gastos” como:
“Preciso cortar tudo.”
Não é isso.
Você pode gastar com lazer.
Pode comer fora.
Pode comprar uma roupa.
Pode viajar.
Pode ter hobbies.
O problema começa quando você gasta sem saber o impacto daquela decisão no restante da sua vida financeira.
Uma compra isolada raramente explica um orçamento desorganizado.
O problema pode estar na soma de várias decisões pequenas que, individualmente, parecem inofensivas.
R$ 20 aqui.
R$ 35 ali.
Uma assinatura que você quase não usa.
Uma compra parcelada.
Um pedido de comida.
Uma taxa.
Quando essas despesas se acumulam, elas começam a ocupar espaço no orçamento.
Por isso, controlar não significa proibir.
Significa escolher com consciência.
1. Comece sabendo quanto dinheiro você tem disponível
Antes de controlar os gastos, você precisa saber qual é o seu ponto de partida.
Parece óbvio, mas muita gente começa o mês olhando apenas para o saldo da conta.
E saldo bancário não é necessariamente dinheiro disponível para gastar.
Imagine que você tenha R$ 3.000 na conta.
Mas ainda precisa pagar:
- aluguel;
- energia;
- internet;
- escola;
- cartão;
- parcelas;
- supermercado;
- transporte.
Aqueles R$ 3.000 não estão totalmente disponíveis.
Parte deles já tem destino.
Por isso, a primeira pergunta do seu controle financeiro deve ser:
Quanto do meu dinheiro já está comprometido?
2. Separe o dinheiro que já tem destino
Uma forma simples de começar é dividir suas despesas em três grandes grupos.
Despesas essenciais
São aquelas relacionadas às necessidades básicas da sua vida.
Por exemplo:
- moradia;
- alimentação;
- energia;
- água;
- transporte;
- saúde;
- educação.
Algumas dessas despesas podem ser reduzidas, mas não podem simplesmente desaparecer.
Compromissos financeiros
Aqui entram os compromissos que você já assumiu.
Por exemplo:
- parcelas de empréstimos;
- financiamento;
- cartão de crédito;
- compras parceladas;
- acordos de dívidas.
Esse grupo merece atenção porque uma decisão tomada hoje pode comprometer sua renda dos próximos meses.
Gastos flexíveis
São aqueles que podem variar e que, em muitos casos, oferecem maior possibilidade de ajuste.
Por exemplo:
- restaurantes;
- lazer;
- roupas;
- compras pessoais;
- delivery;
- assinaturas;
- pequenos gastos do cotidiano.
Não significa que sejam gastos “errados”.
Significa que você tem mais liberdade para decidir quanto quer destinar a eles.
3. Registre o que você gasta
Aqui está uma das partes mais importantes.
Você não controla aquilo que não acompanha.
O Banco Central recomenda registrar receitas e despesas e apresenta o registro como uma das etapas do processo de elaboração do orçamento.
Mas isso não significa que você precise começar com uma planilha sofisticada.
Pode usar:
- papel;
- bloco de notas do celular;
- aplicativo;
- planilha;
- outra ferramenta que você realmente consiga usar.
A melhor ferramenta não é necessariamente a mais completa.
É aquela que você consegue manter.
4. Registre o gasto no momento em que ele acontece
Um dos erros mais comuns é tentar lembrar de tudo no final do mês.
“Depois eu anoto.”
O problema é que depois você pode esquecer.
Por isso, sempre que possível, registre o gasto próximo do momento em que ele aconteceu.
Pode ser algo simples:
Mercado — R$ 87
Transporte — R$ 25
Almoço — R$ 32
Farmácia — R$ 48
Não precisa transformar cada compra em um relatório.
O objetivo é criar consciência sobre o dinheiro que está saindo.
5. Agrupe seus gastos
Depois de registrar, você precisa enxergar o conjunto.
Não adianta ter uma lista enorme de despesas se você não consegue entender o que ela está mostrando.
Agrupe os gastos por categorias.
Por exemplo:
Moradia
- aluguel;
- condomínio;
- energia;
- água.
Alimentação
- supermercado;
- padaria;
- restaurante;
- delivery.
Transporte
- combustível;
- transporte por aplicativo;
- ônibus;
- estacionamento.
Lazer
- cinema;
- viagens;
- passeios;
- entretenimento.
Saúde
- consultas;
- medicamentos;
- exames.
O agrupamento ajuda a perceber onde o dinheiro está sendo concentrado. O Banco Central também apresenta o agrupamento por tipos de despesas como parte do processo de elaboração do orçamento.
6. Não olhe apenas para o valor de cada gasto
Aqui começa uma mudança importante de comportamento.
Às vezes, você olha para uma despesa de R$ 30 e pensa:
“É só R$ 30.”
Mas o controle financeiro não deve olhar somente para uma compra isolada.
Pergunte:
Quantas vezes isso acontece durante o mês?
Uma despesa de R$ 30:
- uma vez = R$ 30;
- quatro vezes = R$ 120;
- dez vezes = R$ 300.
É por isso que alguns gastos pequenos podem se tornar relevantes quando se repetem.
Isso não significa que todo gasto pequeno precisa ser eliminado.
Significa que você precisa enxergar o comportamento que existe por trás da repetição.
7. Descubra o que é necessidade, desejo ou desperdício
Uma pergunta simples pode ajudar muito:
“Esse gasto está me trazendo o benefício que eu esperava?”
Você pode encontrar três situações.
Necessidade
É algo importante para sua vida.
Exemplo:
comprar um medicamento necessário.
Desejo
É algo que você quer, mas pode escolher quando e quanto gastar.
Exemplo:
sair para jantar no fim de semana.
Desperdício
É um dinheiro que saiu sem trazer benefício proporcional.
Exemplo:
pagar uma assinatura que você não utiliza.
Essa classificação não serve para julgar você.
Serve para ajudar a tomar decisões melhores.
O próprio material educativo do Banco Central trabalha com a identificação de gastos necessários, supérfluos e desperdícios como forma de organizar o orçamento.
8. Faça uma pausa antes de cortar
Quando alguém percebe que está gastando demais, a primeira reação costuma ser:
“Vou cortar tudo.”
E é justamente aí que muitas tentativas de organização financeira fracassam.
A pessoa corta lazer.
Corta pequenos prazeres.
Corta tudo o que considera desnecessário.
Consegue manter por algumas semanas.
Depois se sente sufocada e abandona o controle.
Por isso, antes de cortar, faça três perguntas:
1. Esse gasto é realmente importante para mim?
2. Existe uma alternativa mais barata?
3. Quanto desse gasto eu preciso manter e quanto posso reduzir?
Controle financeiro sustentável não precisa transformar sua vida em uma prisão.
9. Crie limites para os gastos flexíveis
Depois de observar seus gastos, estabeleça limites.Orçamento sem camisa de força: como definir limites depois do raio-X
Por exemplo:
“Neste mês, posso gastar até R$ 500 com lazer.”
Ou:
“Meu limite para delivery será R$ 200.”
O objetivo não é acertar o número perfeito.
É criar uma referência para você saber quando está chegando perto do limite.
Isso é muito diferente de descobrir no fim do mês que gastou R$ 800 sem perceber.
Um limite funciona melhor quando você acompanha o gasto durante o mês.
10. Não espere o fim do mês para descobrir que acabou
Esse talvez seja um dos maiores erros no controle financeiro.
A pessoa acompanha o dinheiro assim:
recebe → gasta → gasta → gasta → acaba.
Quando percebe, já não há muito o que fazer.
O controle precisa acontecer durante o mês.
Uma vez por semana, faça uma pequena revisão.
Reserve alguns minutos para perguntar:
- Quanto já gastei?
- Quanto ainda tenho?
- Quais contas ainda precisam ser pagas?
- Quanto já comprometi no cartão?
- Estou gastando acima do que planejei?
- Preciso ajustar alguma coisa?
Essa revisão semanal pode evitar grandes surpresas no final do mês.
11. Cuidado com o cartão de crédito
O cartão merece atenção especial porque ele pode dar uma falsa sensação de dinheiro disponível.
Você compra hoje, mas o dinheiro sai depois.
Isso pode fazer com que o orçamento pareça melhor do que realmente está.
Imagine:
Você recebe R$ 4.000.
Já gastou R$ 1.500 no cartão.
Mas a fatura só vence daqui a algumas semanas.
Seu saldo bancário ainda pode mostrar bastante dinheiro.
Isso não significa que você tenha R$ 4.000 disponíveis.
Uma parte desse dinheiro já está comprometida com gastos que você fez.
Por isso:
acompanhe também os gastos futuros do cartão.
Cartão não é renda.
O limite também não é dinheiro extra.
Esse ponto se conecta diretamente ao nosso artigo “Cartão de crédito é renda? O limite não é o seu dinheiro”.
12. Tenha uma visão dos próximos dias
Controlar os gastos não é olhar apenas para hoje.
É também olhar para frente.
Antes de fazer uma compra, pergunte:
“O que ainda preciso pagar neste mês?”
Imagine que você tenha R$ 800 disponíveis.
Mas ainda precisa pagar:
- R$ 300 de supermercado;
- R$ 150 de transporte;
- R$ 200 de uma conta;
- R$ 100 de medicamento.
Na prática, seu dinheiro livre não é R$ 800.
É bem menor.
Essa visão evita o erro de considerar como disponível um dinheiro que já possui destino.
13. Tenha um pequeno ritual financeiro semanal
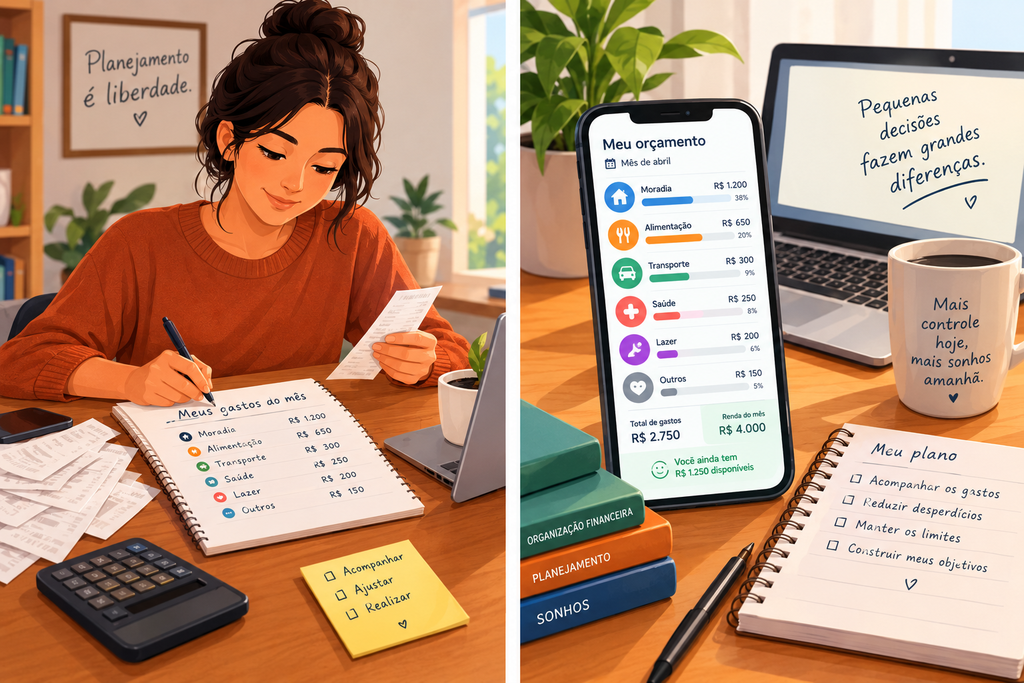
Você não precisa passar horas cuidando das finanças.
Pode começar com 15 minutos por semana.
Escolha um dia e faça uma pequena revisão.
Seu ritual pode ser:
1. Conferir o saldo das contas.
2. Conferir os gastos realizados.
3. Conferir o cartão de crédito.
4. Verificar as contas que ainda vão vencer.
5. Comparar os gastos com os limites definidos.
6. Fazer algum ajuste para a semana seguinte.
Pronto.
Não precisa complicar.
O objetivo é transformar o controle financeiro em um hábito.
14. E se eu gastar mais do que planejei?
Acontece.
O problema não é necessariamente ultrapassar um limite uma vez.
O problema é perceber que ultrapassou e continuar como se nada tivesse acontecido.
Se você gastou mais em uma categoria, pare e analise.
Pergunte:
“O que aconteceu?”
Foi uma emergência?
Foi uma compra planejada?
Foi um impulso?
Foi falta de previsão?
Foi uma despesa que você esqueceu?
Essa resposta é importante.
Porque o controle financeiro não serve apenas para mostrar quanto você gastou.
Ele também serve para ajudar você a entender por que gastou.
E é aí que organização financeira começa a se encontrar com comportamento financeiro.
15. Controle não significa perfeição
Você provavelmente vai esquecer algum gasto.
Pode ultrapassar um limite.
Pode aparecer uma despesa inesperada.
Pode haver um mês mais difícil.
Isso não significa que o sistema não funciona.
Significa que a vida real é diferente de uma planilha perfeita.
O importante é perceber o desvio e voltar ao controle.
Não transforme um erro em abandono.
Uma frase que vale guardar:
“Eu não preciso controlar tudo perfeitamente. Preciso acompanhar o suficiente para tomar decisões melhores.”
Um método simples para começar hoje
Se você sente que não consegue controlar seus gastos, não tente mudar tudo de uma vez.
Comece com este processo:
PASSO 1 — Registre
Anote tudo o que gastar durante uma semana.
PASSO 2 — Agrupe
Separe os gastos por categorias.
PASSO 3 — Observe
Veja onde o dinheiro está concentrado.
PASSO 4 — Questione
Pergunte o que é necessidade, desejo e desperdício.
PASSO 5 — Defina limites
Escolha algumas categorias que precisam de mais atenção.
PASSO 6 — Acompanhe
Faça uma revisão semanal.
PASSO 7 — Ajuste
Se algo não estiver funcionando, mude o plano.
Não precisa esperar o próximo mês.
O controle começa no próximo gasto.
Um exercício para fazer hoje
Pegue seu celular ou uma folha de papel.
Durante os próximos sete dias, anote absolutamente todos os gastos.
Não tente mudar seu comportamento ainda.
Apenas registre.
No final dos sete dias, responda:
1. Quanto eu gastei?
2. Onde eu mais gastei?
3. Qual gasto me surpreendeu?
4. Qual gasto poderia ter sido evitado?
5. Qual gasto eu considero importante manter?
6. O que eu quero fazer diferente na próxima semana?
Esse exercício pode revelar mais sobre sua vida financeira do que simplesmente olhar para o saldo da conta.
Porque o saldo mostra quanto dinheiro restou.
O acompanhamento mostra como você está usando o dinheiro.
Controlar os gastos é recuperar a direção
Talvez você tenha chegado até aqui pensando que precisa de uma planilha perfeita.
Talvez pense que precisa cortar metade das suas despesas.
Talvez ache que o problema é simplesmente ganhar pouco.
Pode ser que exista uma questão de renda.
Mas antes de concluir isso, precisamos conhecer os números.
Quanto entra?
Quanto sai?
Com o que você está gastando?
O que já está comprometido?
O que pode ser ajustado?
Quando você começa a acompanhar o próprio dinheiro, deixa de tomar decisões apenas pelo saldo da conta ou pela sensação de que “ainda dá”.
Você começa a decidir com informação.
E esse é o verdadeiro objetivo do controle financeiro:
não controlar cada centavo da sua vida, mas assumir o controle das decisões que envolvem o seu dinheiro.
Organizar não significa deixar de viver.
Significa fazer o dinheiro participar das escolhas que realmente importam para você.