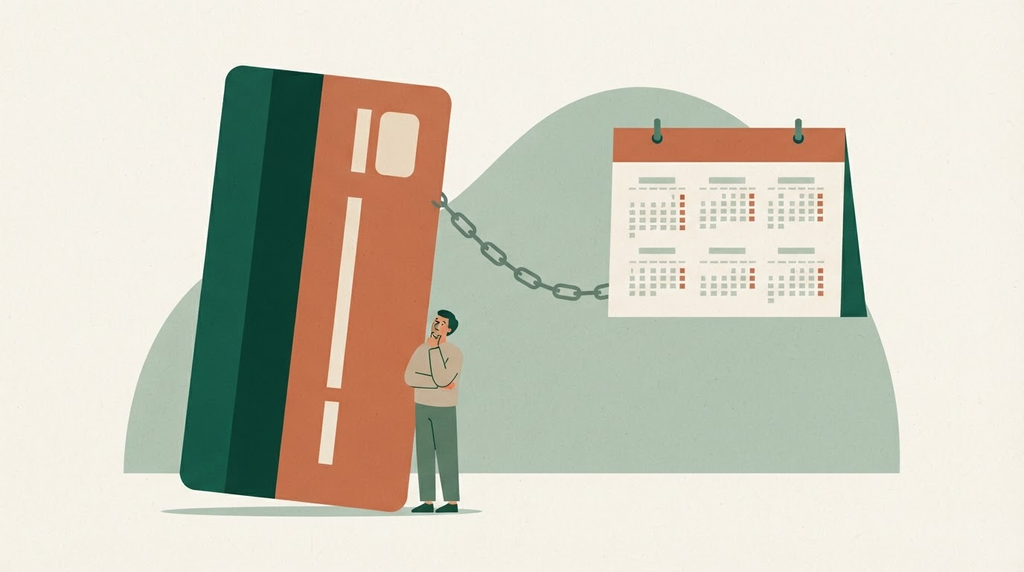
Você recebe o salário, paga as contas do mês e ainda tem o limite do cartão lá, alto, esperando. Aquele valor parece um dinheiro a mais, uma reserva silenciosa que está sempre disponível. Quando surge uma vontade, uma necessidade, uma oportunidade, ele está lá.
Mas afinal, cartão de crédito é renda? Será que esse limite alto é realmente seu?
Essa é uma das perguntas mais importantes que você pode fazer sobre a sua vida financeira, porque a resposta muda completamente a forma como você usa o cartão.
O que o cartão de crédito realmente é
Vamos começar pelo básico, sem jargão.
Renda é o dinheiro que entra na sua vida. Salário, aposentadoria, trabalho como autônomo, renda extra. É dinheiro que passa a ser seu, para você decidir o que fazer.
O limite do cartão não é isso. O limite é crédito, ou seja, dinheiro que uma instituição financeira autoriza você a gastar agora, com a condição de que você devolva depois, geralmente com juros se não pagar tudo na data certa.
Quando você usa o cartão, você não está gastando dinheiro seu. Você está contraindo uma dívida que será cobrada na fatura. A compra acontece hoje, mas o pagamento vem depois, e ele sai da sua renda real.
Por isso a pergunta do título tem resposta clara: cartão de crédito não é renda. O limite é uma autorização de gasto, não um acréscimo de dinheiro.
Por que parece que o limite é renda
Se a resposta é tão simples, por que tanta gente cai nessa armadilha? Porque o cartão foi desenhado para parecer renda, mesmo sem ser.
Pense no momento da compra. Você passa o cartão, o produto sai da loja com você, e nada sai da sua conta naquele instante. A sensação é de que o dinheiro estava lá, disponível, e você apenas usou.
O problema é que a conta chega depois. E quando ela chega, ela não vem sozinha. Ela vem junto com todas as outras compras do mês, e o total pode ser muito maior do que a sua renda comporta.
Existe um nome para essa sensação: ela acontece porque o cartão separa o momento de gastar do momento de pagar. Essa separação é confortável na hora, mas é exatamente ela que esconde o custo.
O limite alto não é um aumento de salário
Aqui está um ponto que merece atenção. Quando o limite do cartão aumenta, muitas pessoas sentem como se tivessem recebido um aumento. O banco “liberou mais limite”, e aquilo parece uma conquista, um dinheiro novo.
Mas o limite não aumentou a sua renda. Ele aumentou a sua capacidade de contrair dívida. E dívida, quando não é paga integralmente, cobra juros, e os juros do cartão estão entre os mais altos do mercado.
Um exemplo hipotético para deixar claro. Imagine uma pessoa com renda mensal de R$ 3.000 e limite de R$ 8.000 no cartão. Se ela tratar o limite como renda, terá a sensação de que dispõe de R$ 11.000 por mês. Mas a renda real continua sendo R$ 3.000, e a fatura vai cobrar tudo o que foi gasto, com juros se houver atraso ou parcelamento.
O limite não é um aumento. É uma permissão para gastar dinheiro que ainda não é seu.
O parcelamento esconde o problema
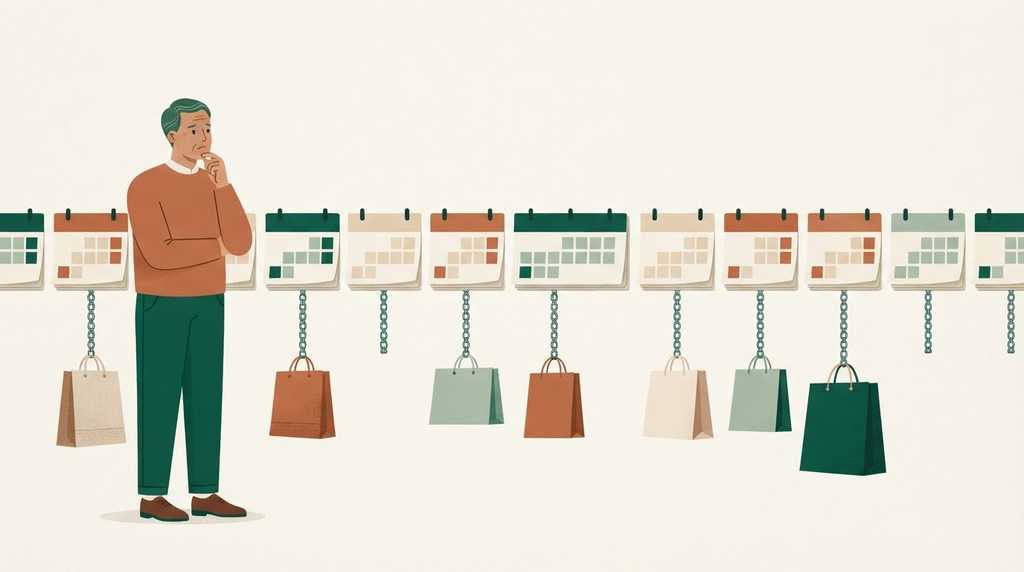
O parcelamento é o grande aliado dessa ilusão. Quando você parcela uma compra, o valor total some da sua percepção e vira uma parcela “pequena”. R$ 2.400 em 12 vezes de R$ 200 parece leve. Mas cada parcela é uma fatia da sua renda futura que já está comprometida.
E o problema não é a parcela em si. É o acúmulo. Uma parcela aqui, outra ali, um parcelamento de uma compra antiga, mais um novo. Em poucos meses, uma parte relevante da sua renda já começa o mês comprometida com parcelas, e o limite liberado a cada fatura paga vira uma tentação para gastar de novo.
Esse é o ciclo: o limite libera, você gasta, a fatura chega, você parcela, o limite libera de novo, você gasta de novo. A renda real não cresceu, mas o comprometimento sim.
A pergunta que revela a verdade
Existe uma pergunta simples que revela se você está tratando o limite como renda:
Se o seu limite de cartão sumisse amanhã, a sua vida financeira mudaria?
Se a resposta for sim, se você sentiria falta do limite como quem sente falta de uma parte do salário, então o limite virou renda na sua cabeça. E isso é um sinal de alerta, não porque cartão seja proibido, mas porque você está dependendo de dinheiro que não é seu.
A renda é a base da sua vida financeira. O limite deveria ser apenas uma ferramenta de conveniência, usada com consciência, nunca a sustentação dos seus gastos.
O que fazer a partir de agora
Não estou dizendo para você cortar o cartão. Estou dizendo para mudar a relação com ele.
Comece por três atitudes simples. Como sair das dívidas: por onde começar a pagar
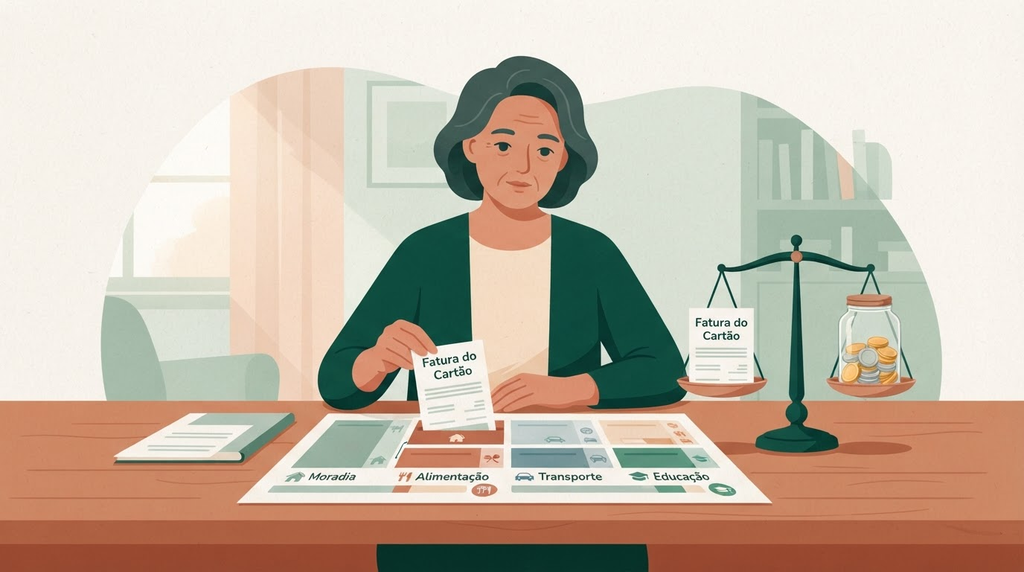
Trate a fatura como parte do orçamento. Quando você planeja o mês, a fatura do cartão é uma despesa como qualquer outra, e precisa caber na sua renda real. Se a fatura não cabe, o problema não é a fatura, é o uso do cartão.
Só compre no cartão o que você pagaria hoje. Essa é uma regra prática e poderosa. Antes de passar o cartão, pergunte: se eu tivesse que pagar isso à vista agora, eu pagaria? Se a resposta for não, a compra está sendo sustentada por crédito, não por renda.
Olhe o limite como um número de alerta, não como um número de recurso. O limite alto não é uma conquista. É uma responsabilidade maior, porque aumenta a sua capacidade de comprometer renda futura.
O cartão é uma ferramenta, não uma fonte
O cartão de crédito não é um vilão. Ele é uma ferramenta útil, que dá praticidade, segurança e, em alguns casos, benefícios. O problema nunca está na ferramenta. Está no uso que trata o limite como renda.
Quando você compreende que o limite não é seu dinheiro, a relação muda. A fatura deixa de ser uma surpresa e vira uma previsão. O parcelamento deixa de ser uma solução mágica e vira uma decisão consciente. E o limite deixa de ser uma tentação e vira apenas um número.
Compreender é o segundo movimento do Método P.A.Z. Depois de perceber que o dinheiro não desaparece, você entende por que a fatura chega alta e por que o limite parece renda. E é esse entendimento que prepara o ajuste: usar o cartão com regras claras, sem depender dele.
Quem percebe muda. Quem compreende decide melhor. Quem ajusta evolui.
Seu cartão está facilitando sua vida ou comprometendo sua renda futura? O primeiro passo é descobrir quanto do seu dinheiro já está comprometido.
Fonte: Banco Central do Brasil https://www.bcb.gov.br/meubc/faqs/p/valor-da-fatura-ate-vencimento-do-cartao-e-o-pagamento-minimo