Você abre o aplicativo do banco, vê o valor da fatura do cartão e sente o peso. O mês foi difícil, o salário já estava comprometido, e lá embaixo aparece a opção: pagar o mínimo. A mensagem diz que resolve por enquanto, que o restante pode ficar para depois. Parece um alívio, e em certo sentido é: você ganha alguns dias de folga.Cartão de crédito é renda? O limite não é o seu dinheiro
Mas existe um custo nesse alívio, e ele raramente aparece na hora. Ele aparece depois, escondido dentro da fatura do mês seguinte.
Por que pagar o mínimo da fatura parece uma boa ideia
Pagar o mínimo tem uma aparência enganosa de solução porque resolve o problema imediato: a fatura não atrasa, o nome não fica sujo, o cartão continua funcionando. Para quem está com o orçamento apertado, isso pode parecer a única porta de saída.
O problema é que o mínimo não paga a dívida. Ele cobre apenas uma pequena parte do valor, e o restante não desaparece. Ele permanece ali, esperando o próximo mês, acrescido de juros.
O que acontece com o valor que não foi pago
Quando você paga apenas o mínimo, o valor que sobra vai para o que os bancos chamam de rotativo. O rotativo é a modalidade de crédito mais cara do mercado brasileiro, com juros historicamente entre os maiores do país, e isso não é exagero de quem está falando bonito: é assim que essa conta funciona.
A dinâmica é simples e cruel. A parte não paga rende juros, e esses juros entram na próxima fatura. Se você paga o mínimo de novo, o saldo continua, juros sobre juros. A dívida não cresce devagar, cresce em ritmo de bola de neve.
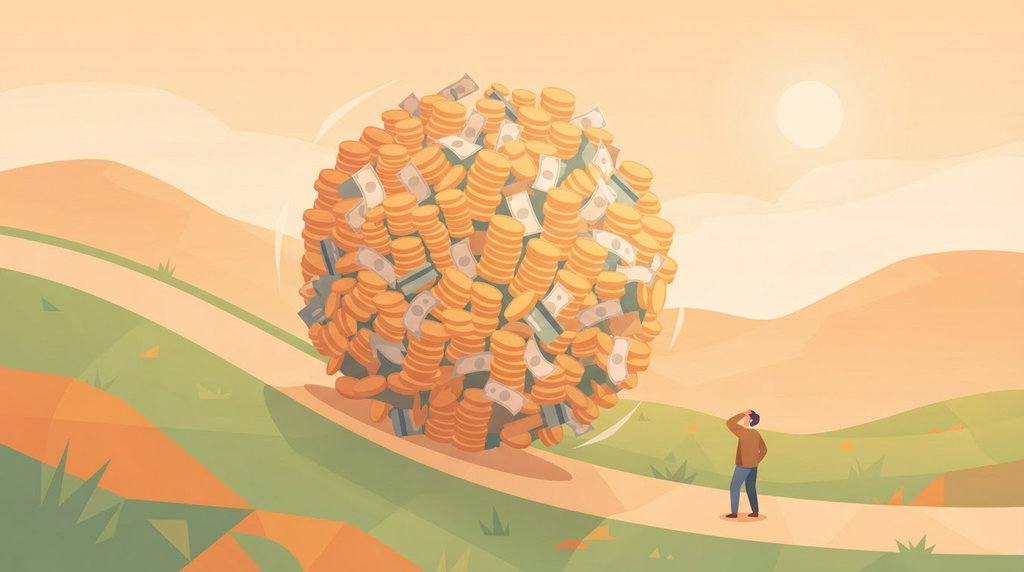
Uma forma de enxergar isso: uma dívida de R$ 1.000 no rotativo, com juros na casa de 14% ao mês, vira R$ 1.140 no mês seguinte. Em seis meses, sem nenhum pagamento, passa de R$ 2.190. Em um ano, mais de R$ 4.800. A pessoa não fez nenhuma compra nova e ainda assim deve quase cinco vezes o que devia no começo.
Nenhum investimento legítimo devolve esse dinheiro. É a matemática trabalhando contra você, todos os meses, de forma silenciosa.
O dinheiro que sai sem ter sido gasto
Talvez seja a parte mais difícil de aceitar. Quando você paga juros, está pagando por algo que não consumiu. Não é um produto, não é uma viagem, não é uma compra. É o custo de ter usado, naquele momento, um dinheiro que não era seu.
Pense na última vez em que pagou juros em uma fatura. Aquele valor saiu da sua conta, mas você não tem nada para mostrar por ele. Ele não alimentou ninguém, não vestiu ninguém, não virou nenhuma experiência. Simplesmente saiu. E sai todo mês, enquanto o rotativo existir.
Quem nunca olhou o extrato e se perguntou para onde foi o dinheiro pode encontrar, nesses juros, uma parte importante da resposta.
Um exercício que você pode fazer na sua própria fatura
Pegue a fatura mais recente do seu cartão e procure a linha de juros e encargos. Ela pode aparecer escrita como juros de rotativo, juros de mora, IOF ou encargos de parcelamento. Some tudo.
Agora multiplique pela quantidade de meses em que você costuma pagar apenas o mínimo ou atrasar o pagamento. O número que aparecer é dinheiro seu que saiu sem ter sido gasto.
Quem faz esse exercício pela primeira vez costuma descobrir uma coisa parecida com esta: “eu não fazia ideia de que gastava tudo isso com juros”. Essa descoberta não é confortável, mas é o começo da mudança, porque aquilo que fica invisível não pode ser corrigido, e aquilo que você enxerga pode.
O primeiro ajuste: parar de alimentar a bola de neve
Não estou sugerindo que você quite toda a dívida de uma vez. Para muita gente isso não é possível no curto prazo, e se cobrar por isso só piora a situação. O primeiro movimento é outro: parar de alimentar o rotativo.
Se você tem como pagar mais do que o mínimo, pague o máximo que conseguir, todo mês, sem quebrar o orçamento. Mesmo que o valor extra pareça pequeno, cada real a menos no rotativo é um real que deixa de render juros contra você.Como sair das dívidas: por onde começar a pagar
Da próxima vez que bater a tentação de usar o limite que “sobrou” na fatura, lembre-se de que esse limite não é dinheiro novo. É dívida com juros esperando a vez dela. E antes de qualquer coisa, descubra quanto você está pagando de juros hoje, porque esse é o número que muda a conversa.
Perceber para sair do lugar
Aqui entra o primeiro movimento do Método P.A.Z., o perceber. Não dá para ajustar aquilo que você ainda não enxergou, e quase ninguém enxerga o tamanho do próprio rotativo até colocar os números na frente.
O juro do rotativo trabalha em silêncio, mas a sua percepção pode ser mais rápida do que ele. Quando você vê o número, ele deixa de ser abstrato, vira informação, e informação pode virar decisão.
Quem percebe muda. Quem ajusta evolui. Quem zela prospera.
E agora?
Se você ainda não sabe para onde o seu dinheiro vai todos os meses, comece pelo raio-X das suas finanças: Depois de enxergar os juros e os gastos, o próximo passo é entender o que está por trás do uso do cartão, e para isso existe o artigo Cartão de crédito é renda? O limite não é o seu dinheiro.
Fonte: Banco Central: https://www.bcb.gov.br/meubc/faqs/p/quando-o-cliente-nao-paga-o-valor-minimo-da-fatura