Vou ser direto com você, do jeito que a gente conversa por aqui: este é, até agora, o artigo mais difícil da série sobre cartão. Não porque o assunto seja complicado, mas porque ele mexe num ponto sensível — a hora em que a gente percebe que o cartão deixou de ser ferramenta e virou muleta.
Nos textos anteriores, eu falei do porquê cartão de crédito não é renda, de como usar o cartão sem perder o controle e de como o crédito rotativo transforma uma dívida pequena em bola de neve
Hoje quero falar de algo anterior a isso — e, em certo sentido, mais profundo: o que fazer quando o cartão já virou extensão da sua renda.
Porque existe uma linha que separa duas realidades. De um lado, quem usa o cartão para executar o próprio orçamento. Do outro, quem depende do cartão para fechar o mês. É sobre esse segundo lado — e sobre como sair dele — que eu quero conversar agora.
O que significa “o cartão virou extensão da renda”
Eu uso cartão de crédito todos os dias. É o meu meio principal de pagamento.
Mas tem uma diferença enorme entre o que eu faço e o que muita gente acaba fazendo: eu uso o cartão para pagar as contas que o meu dinheiro já cobre. A pessoa que cruzou a linha usa o cartão para pagar o que o dinheiro não cobre.
Quando o cartão vira extensão da renda, ele deixa de ser um meio de pagamento e passa a funcionar como fonte de dinheiro. E aí começa o problema — porque cartão não é fonte de dinheiro. É dívida com data para vencer.
Esse é o mesmo ponto de partida do artigo em que eu explico por que cartão de crédito não é renda. Se você ainda tem dúvida sobre isso, comece por lá. Aqui, eu quero ir além da teoria: o que fazer quando o cartão já virou extensão da renda na prática.
Os sinais de que você cruzou a linha
Como educador financeiro, eu já atendi muita gente com dificuldade de lidar com o cartão. E, ao longo desses atendimentos, fui percebendo que existe um padrão. São sinais que, quando aparecem, indicam que o cartão já deixou de ser ferramenta.
Eu listo aqui os quatro principais — e te convido a se olhar neles com honestidade, sem culpa.
1. Você paga a fatura (ou parte dela) só para liberar limite
Esse é o sinal mais claro. A pessoa paga a fatura não para quitar a dívida, mas para liberar limite e continuar comprando no mês seguinte. O pagamento deixa de ser “acertar as contas” e vira “destravar o cartão”.
2. O dinheiro da conta acabou e você depende do limite para as novas compras
Quando o saldo da conta corrente termina antes do fim do mês e a pessoa precisa pagar uma parte da fatura para liberar limite para as compras novas — inclusive as do dia a dia —, aí o cartão já está funcionando como salário.
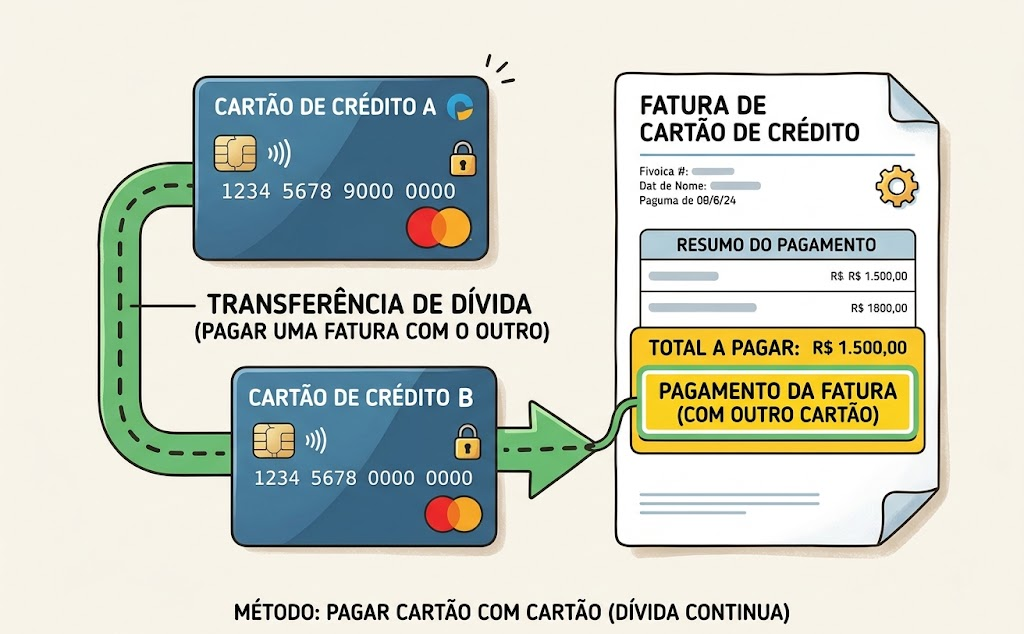
3. Você usa um cartão para pagar a fatura de outro
Esse é um sinal de alerta máximo. Usar um cartão para pagar a fatura do outro significa transferir a dívida de um cartão para o outro usando o limite. E, quase sempre, quem chega nesse ponto já vinha rolando a dívida do cartão anterior pagando o mínimo.
4. Você liga para a operadora todo mês para refinanciar o saldo
Outro sinal forte: a pessoa liga mensalmente na operadora para refinanciar o saldo devedor. Ou seja, a dívida nunca morre — ela só muda de forma, e segue crescendo com juros.
Se você se reconheceu em um ou mais desses sinais, respira fundo! Não é vergonha! Todos esses comportamentos são muito perigosos, mas também são compreensíveis: eles nascem da tentativa de fechar o mês, não de falta de caráter. E talvez você não tenha aprendido a lidar com isso sistematicamente até esse momento. O que importa agora é o que vem depois.
O momento exato em que a ferramenta vira muleta
Se eu tivesse que apontar o instante em que a pessoa cruza a linha, eu diria que é um só: quando ela deixa de pagar a fatura integralmente. https://www.bcb.gov.br/meubc/faqs/p/quando-o-cliente-nao-paga-o-valor-minimo-da-fatura
Pode parecer óbvio, mas é isso. Enquanto a fatura é paga inteira, o cartão está sob controle — independentemente de quanto a pessoa gasta. A partir do momento em que a fatura não é mais paga por inteiro, algo mudou: os ganhos dela não estão cobrindo as despesas da casa.
E aí começa um ciclo. A pessoa é forçada a usar o limite para completar as compras do mês — e isso inclui o básico, como o supermercado, açougue e contas básicas de sobrevivência parceladas. O alívio somente acontece no 1º mês que a pessoa parcela. Com o tempo, as parcelas vão se acumulando. E chega uma hora em que elas já nem fazem tanta diferença no rolar da dívida: o orçamento já está tomado.
É exatamente aqui que o crédito rotativo entra em cena — e o juros dele faz o resto do estrago.
A história de quem passou por isso — e saiu
Eu quero te contar um caso real de mentoria de educação financeira, sem nome e sem valores, porque ele mostra o caminho de volta.
Uma cliente chegou até mim com um quadro que juntava vários dos sinais que listei: ela pagava um cartão usando outro e tinha vários refinanciamentos de fatura. Tudo isso estava comprometendo o orçamento dela. Ela dizia que estava buscando a mentoria porque não enxergava onde estava indo o seu dinheiro mensalmente.
O primeiro passo que recomendei foi simples e revelador: listar todas as dívidas dos cartões, detalhando item a item os gastos das faturas. E o que a gente encontrou foi o que eu vejo se repetir com muita frequência:
- gastos com anuidades, tarifas de manutenção, juros e IOF por pagamentos em atraso;
- muitas despesas com corridas e pedidos de lanches e refeições por aplicativos;
- despesas supérfluas com academias e assinaturas de streamings.
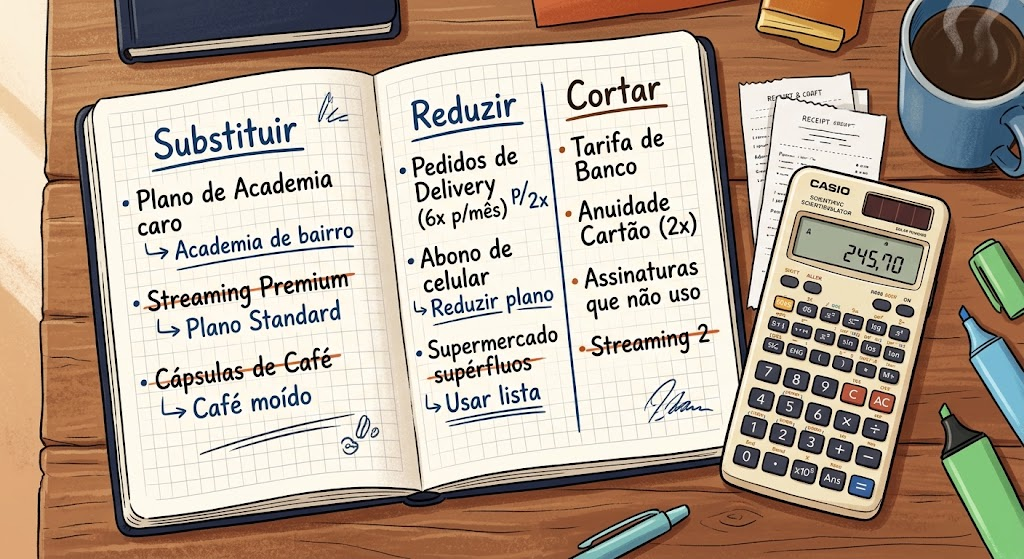
Foi aí que eu apliquei com ela um método que uso nos meus atendimentos: o método S.R.C.
O método S.R.C.: Substituir, Reduzir e Cortar
O nome resume o que a gente faz com cada categoria de gasto depois que ela aparece, preto no branco, na fatura:
- Substituir — trocar um gasto por uma alternativa mais barata. A academia cara por uma mais em conta, o plano de streaming premium por um mais simples.
- Reduzir — diminuir a frequência ou a intensidade. Os pedidos de delivery de seis por mês para dois, por exemplo.
- Cortar — eliminar aquilo que não é essencial e que não traz retorno real. Assinaturas que a pessoa nem usa, tarifas e anuidades de cartões que podem ser canceladas.
No caso dessa cliente, ao relacionar os valores por categoria e aplicar o S.R.C., a gente conseguiu definir uma margem de economia mensal que, na situação dela, tiraria do sufoco em aproximadamente seis meses.
E aqui eu faço uma pausa importante, no nosso papo reto: esse prazo foi o dela, naquela situação. Não é promessa de que todo mundo sai em seis meses. Cada caso é um caso — depende do quanto está comprometido, da renda disponível e da disciplina para aplicar o método. O que eu garanto é outra coisa: sem enxergar os gastos item a item, ninguém sai. O primeiro passo é sempre ver.
O que eu aprendi na minha própria vida
Eu também já me aproximei dessa linha. E foi no começo da minha vida de casado, quando eu ainda não tinha o conhecimento que tenho hoje.
Naquela época, eu pagava o mínimo da fatura e deixava o dinheiro na conta, sem perceber o quanto aquilo custava. O que me fez enxergar foi a minha esposa, Denise — o olhar mais apurado dela sobre as nossas finanças. Foi ela quem me mostrou que não compensava manter o dinheiro parado enquanto os juros do cartão comiam o orçamento.
Eu conto essa história com mais detalhes no artigo sobre como usar o cartão sem perder o controle. O que quero reforçar aqui é outra coisa: se eu, que hoje educo sobre finanças, já estive perto dessa linha, você não precisa se envergonhar de estar nela. O que importa é o que você faz a partir de agora.
Como sair dessa, passo a passo
Se você reconheceu que o cartão virou extensão da sua renda, o caminho de volta existe. E ele começa assim:
- Pare de rolar. O primeiro passo é interromper o ciclo — não usar mais o cartão para fechar o mês enquanto a dívida não estiver sob controle. Pode ser desconfortável, mas é necessário.
- Liste tudo. Pegue todas as faturas e detalhe item a item. Você precisa ver, preto no branco, para onde o dinheiro está indo: juros, tarifas, IOF, delivery, assinaturas.
- Aplique o S.R.C. em cada categoria. O que dá para substituir, o que dá para reduzir, o que dá para cortar. A margem que sobra é o que vai te tirar do sufoco.
- Encare a dívida como um todo. Depois de estancar a sangria, é hora de montar um plano para quitar. Eu mostro o passo a passo no artigo sobre como sair das dívidas.
E esse exercício de listar tudo é exatamente o que eu ensino no raio-X financeiro: enxergar o todo, não só a fatura.
E se a renda não cobre nem o básico?
Preciso ser honesto com você, porque seria irresponsável não falar disso.
Tudo o que descrevi até aqui — o S.R.C., a margem de economia — parte de um pressuposto: que existe algo para reorganizar. Mas existe uma realidade em que a renda simplesmente não cobre o essencial. Nesse caso, cortar streaming e delivery não resolve, porque o problema não é o supérfluo — é a insuficiência de renda.
Se essa é a sua situação, o caminho não é o mesmo. A prioridade deixa de ser “usar melhor o cartão” e passa a ser proteger o básico e buscar aumentar a renda ou renegociar o que for possível. E, principalmente, não se culpar: cartão virando renda, muitas vezes, é sintoma de uma renda que não dá conta — não de desvio de caráter.
Para encerrar
O cartão só vira extensão da renda quando a gente deixa de pagar a fatura inteira. E a boa notícia é que essa linha, uma vez cruzada, pode ser descruzada.
Se você quer dar o primeiro passo hoje, faça assim: pegue a sua fatura e liste tudo o que está ali, item por item. Marque o que é juro, tarifa e IOF. Marque o que é essencial e o que é supérfluo.
Depois, aplique o S.R.C. em uma categoria só. Só uma. E veja quanto sobra. Se precisar de ajuda para isso, entre em contato, estou à disposição para ajudá-lo com isso!
Se a resposta para “consigo pagar a fatura inteira?” for não, comece pelo plano para sair das dívidas. Se for sim, firme o compromisso: fatura inteira, todo mês, sem exceção.
E se quiser fazer isso do jeito certo, com método e sem se perder no meio do caminho, o próximo passo é o mesmo de sempre: faça o seu raio-X financeiro gratuito.
O cartão deve ser uma ferramenta, não uma muleta. Dê o primeiro passo para ele voltar a ser o que sempre deveria ter sido.