Vou abrir este texto sendo transparente com você: eu uso cartão de crédito todo dia. É o meu meio principal de pagamento.
Mas isso não é uma contradição com tudo o que escrevo aqui no blog sobre o perigo do crédito. Na verdade, é justamente o contrário.
O cartão, para mim, nunca foi a questão. A questão sempre foi o jeito de usar.
Se você já leu meus outros artigos, sabe que eu bato forte na tecla de que crédito não é renda e que pagar o mínimo da fatura é uma armadilha. Agora quero te mostrar o outro lado da moeda: como alguém pode usar o cartão todos os dias — e ainda assim dormir tranquilo no fim do mês.
Meu cartão é meu aliado — e a regra que me mantém no controle
Eu concentro praticamente todas as minhas compras em um único cartão.
Não é por acaso. Fazer isso me dá três vantagens:
- Consigo enxergar meus gastos com clareza. Tudo passa por um lugar só, então sei exatamente o que já gastei no mês, o que está parcelado e o quanto ainda posso assumir — à vista ou parcelado.
- Facilita o controle do orçamento. Em vez de caçar compras espalhadas por vários cartões e aplicativos, eu olho uma fatura e tenho o mapa do mês.
- Os pontos viram algo concreto. Meu cartão Black acumula pontos, e neste ano consegui usar esses pontos para compor o pagamento de passagens aéreas no Smiles.
Ou seja: para mim, o cartão é uma ferramenta de apoio na execução do meu orçamento. Não é a fonte do dinheiro — é o meio de passagem dele.
Mas nada disso funcionaria sem uma regra que eu levo a ferro e fogo. E é sobre ela que quero falar agora.
O dia em que percebi que estava pagando caro para “não sentir”
Eu nem sempre usei o cartão assim.
No começo do meu casamento, eu tinha um hábito que trouxe da minha vivência: pagar o mínimo da fatura e rolar o restante.
Naquela época, dava para pagar só 10% da fatura e deixar o resto para o mês seguinte. Eu fazia isso sem pensar muito. Parecia confortável — o dinheiro “sobrava” naquele mês.
Até que um dia a Denise, minha esposa, me chamou a atenção.
Ela me mostrou, na prática, o tanto de juros que a gente estava pagando simplesmente por pagar o mínimo.
Eu me assustei.
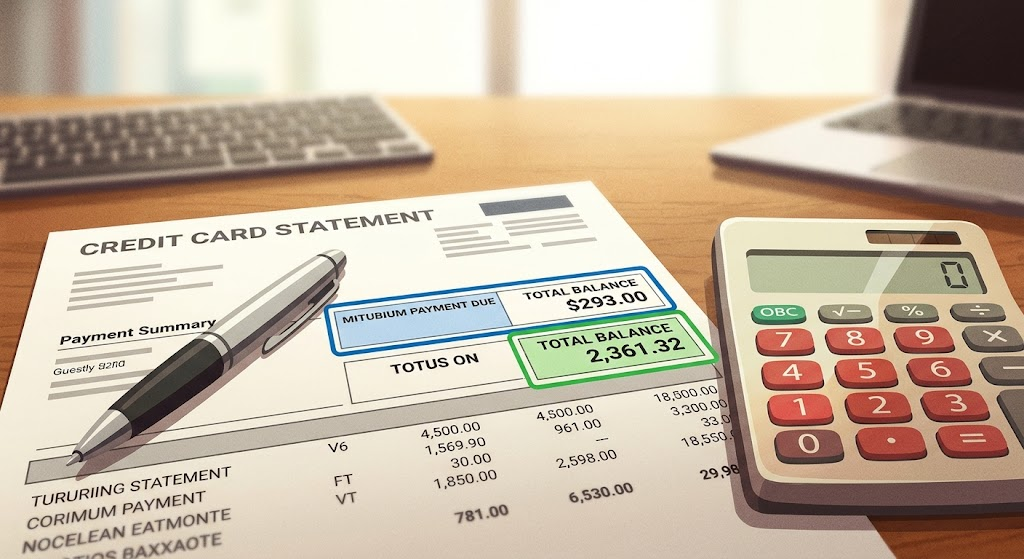
E o que mais me marcou não foi nem o número. Foi a sensação.
Quando você paga juros de uma operação assim, você está pagando por algo que não consumiu. Não existe nada tangível em troca. Você paga sem sentir que usou, sem ver nada de volta — só pelo direito de ter usado o dinheiro financiado da operadora do cartão.
É uma sensação de perda. E eu posso te dizer com sinceridade: entre todos os gastos que a gente descobre quando olha para onde o dinheiro está indo — juros, multas e IOF —, esse é, para mim, a maior dor de todas. Porque é pagar caro pela própria desorganização.
O erro mais comum que vejo como contador
Aqui eu troco a história pessoal pela experiência de quem atende gente com problema financeiro há anos.
O maior erro que eu vejo — de longe — é a pessoa usar o cartão e, quando a fatura chega, não paga ela integralmente.
O que sobra vai para o rotativo. E o juro do rotativo está entre os mais altos que existem no mercado.
O resultado é cruel: em poucos meses fazendo isso, o valor da dívida praticamente dobra.
E olha que existe até uma proteção hoje: desde 2024, o Banco Central determinou que os juros e encargos do rotativo não podem ultrapassar 100% do valor original da dívida — ou seja, a dívida pode chegar ao dobro, mas não passar disso. Antes dessa regra, o estrago podia ser ainda maior. https://www.bcb.gov.br/meubc/faqs/p/valor-da-fatura-ate-vencimento-do-cartao-e-o-pagamento-minimo
Pense bem no que isso significa: chegar “só” até o dobro já é o pior cenário possível dentro do limite. Uma compra de R$ 1.000 virando R$ 2.000 — em juros e encargos — sem você ter comprado nada a mais.
É um perigo. E é exatamente isso que eu quero te ajudar a nunca mais fazer.
A regra de ouro: pague a fatura inteira, sempre
Se eu pudesse te deixar só uma frase para levar deste artigo, seria esta:
Pague sempre a fatura inteira!
Mesmo que, para isso, você precise resgatar alguma aplicação. Eu faço assim, sem pestanejar.
E o raciocínio é simples: o juro que você paga no rotativo é muito maior do que qualquer coisa que o seu dinheiro renderia aplicado.
Não tem investimento no mundo que pague de forma garantida o que o rotativo te cobra. Então, entre “deixar o dinheiro rendendo” e “pagar o mínimo”, a conta não fecha a favor da aplicação. Nunca fecha.
Aqui eu preciso fazer uma pausa importante, no nosso papo reto:
Essa regra vale para quem tem o dinheiro da fatura em mãos. Se a sua realidade é outra — se a renda não cobre nem o básico, se a fatura já estourou e você está sem saída —, pagar a fatura inteira pode simplesmente não ser possível hoje. E está tudo bem reconhecer isso.
Nesse caso, a prioridade não é “usar bem o cartão”. É parar, olhar para a dívida como um todo e traçar um plano para sair dela. Tem um artigo aqui no blog que te mostra o caminho exato — [como sair das dívidas].
O que eu não quero é que você leia este texto e saia se culpando. A regra de ouro é um destino, não uma cobrança.
Três hábitos para o cartão trabalhar a seu favor
Se a regra de ouro é o pilar, existem três hábitos que no meu entender sustentam ela no dia a dia:
1. Se possível, concentre tudo em um único cartão
Quanto mais cartões você usa, mais difícil fica enxergar o conjunto. As compras se espalham, as faturas chegam em datas diferentes, e você perde a noção do total.
Usar um cartão só — ou, no máximo, um principal — transforma a fatura em um espelho da sua vida financeira do mês. É ali que a sua rotina aparece.
Isso conecta direto com o que eu ensino no artigo sobre o raio-X: para onde vai o meu dinheiro. A fatura é, na prática, um raio-X em movimento.
2. Antes de parcelar uma compra por impulso, pergunte: eu preciso disso agora?
Parcelar não é errado em si. O problema é parcelar no automático, sem pensar, até virar aquela bola de neve de parcelinhas que comprometem a renda futura.
Antes de dividir em 10x, vale a pergunta simples: essa compra é uma necessidade ou um impulso?Compras por impulso: o que está por trás do desejo de comprar
Se você percebe que está parcelando por desejo, e não por necessidade, talvez o passo anterior seja entender o que está por trás dessa vontade. Falo disso em detalhes no artigo sobre compras por impulso.
3. Trate o limite como um número, não como um convite
O limite do cartão não é dinheiro seu. É o quanto a operadora te deixa gastar — e cobrar depois.
Por isso, a fatura não pode ser uma surpresa. Se você concentra os gastos em um cartão só e revisa os lançamentos ao longo do mês, dificilmente ela chega com valor que você não esperava.
Quando o limite vira sinônimo de “posso gastar”, aí o cartão deixa de ser ferramenta e vira armadilha. Esse é exatamente o tema central de outro artigo meu — [cartão de crédito e renda] — e vale muito a leitura se esse ponto te tocou.
Um passo de cada vez
Eu não estou aqui para te dizer que o cartão é vilão, nem para te convencer a cortá-lo. Estou te mostrando o que aprendi — na prática, inclusive errando — para que você não precise pagar o preço que eu paguei.
Se hoje você está em dia com a fatura, o próximo passo é simples: assuma o compromisso de pagá-la inteira, todo mês, sem exceção.
Se hoje você não está em dia, o próximo passo é outro: pare de usar o cartão por um tempo e organize a dívida. Não tem atalho. Se for preciso, dentro de seu orçamento, entre em contato com a operadora e parcele o saldo devedor, mas negocie uma taxa de juros compatível no mercado. Ou, faça um empréstimo pessoal a juros menores para quitar a vista aquela fatura e assim estancar de vez o problema no cartão. Só que, se fizer isso, não volte a usar indiscriminadamente o cartão novamente, sob pena de se endividar novamente em duas frentes: no empréstimo e nos novos gastos do cartão.
Em qualquer um dos casos, o que importa é que você decida conscientemente. Porque é isso que separa quem usa o cartão de quem é usado por ele.
E quando você tiver esse controle nas mãos, aí sim a gente pode falar de construir limites com calma — do jeito que eu mostro no artigo sobre orçamento sem camisa de força.
O cartão pode ser seu aliado — desde que a fatura inteira seja inegociável.
E se você quer dar o primeiro passo hoje, faça assim: abra a sua fatura e confirme se consegue pagá-la inteira neste mês.
Se a resposta for não, não ignore. Comece pelo plano para [sair das dívidas] — é o caminho para interromper a sangria de juros.
Se a resposta for sim, firme o compromisso: fatura inteira, todo mês, sem exceção.
Agora, o passo que sustenta tudo isso: enxergar a sua vida financeira por inteiro — não só a fatura: Faça o seu raio-X financeiro gratuito!