Vou começar com uma confissão que talvez te surpreenda vinda de um educador financeiro: metas financeiras não são fáceis para mim. No papel, tudo é muito bonito. Na prática, é outro papo.
Se você já leu os artigos desta série, sabe que eu gosto de conversa franca. E é com franqueza que eu digo: transformar um desejo em meta é uma das coisas que mais separa quem organiza a vida financeira de quem vive apagando incêndio — e, ao mesmo tempo, uma das que menos se ensina por aí.
Hoje eu quero falar sobre isso. Sobre como sair do “um dia eu quero” e chegar no “vou fazer assim, com este valor, até esta data”.
Desejo não é meta (e por que isso muda tudo)
Todo mundo tem desejo. Trocar de carro, fazer uma viagem, casar, comprar uma casa, se aposentar. O desejo é o ponto de partida — e está tudo bem ter muitos deles.
O problema é que desejo sem plano continua sendo só desejo. Ele mora no futuro, sem data, sem valor, sem nenhum passo que o puxe para o presente. A meta, não. A meta é o desejo que ganhou forma: tem prazo, tem valor, tem um caminho para ser percorrido.
A diferença parece pequena, mas é gigante. O desejo te faz sonhar. A meta te faz agir.
E é exatamente por isso que, antes de qualquer meta, existe o diagnóstico. Não dá para planejar o futuro se você não sabe o que sobra no presente. É o que eu chamo de raio-X financeiro: enxergar para onde o seu dinheiro vai hoje, para então decidir onde ele deve te levar amanhã através das metas financeiras.
O que eu vejo nos meus atendimentos
Como educador financeiro, eu percebo um padrão que se repete: a maioria das pessoas que já atendi e que conheço leva a vida sem metas definidas.
Elas fazem as dívidas e vão pagando. Consomem antes para pagar depois. Não é preguiça nem falta de vontade — é reflexo de uma vida inteira sem educação financeira para organização. Ninguém ensina a gente a transformar sonho em plano através de metas financeiras.
E eu entendo, de verdade, porque esse é um tema difícil até para mim, que estudo e ensino isso. A gente acha que “ter uma meta” é simples, mas, quando senta para fazer, trava. Não sabe por onde começar, não sabe se o valor é realista, não sabe se vai dar conta.
Por isso, nas minhas mentorias, eu ensino um método que ajuda a sair desse travamento. Ele não faz mágica, mas dá estrutura. É o método SMART — uma forma sistematizada de transformar o vago em concreto.
O que é uma meta de verdade: o método SMART
SMART é uma sigla em inglês que funciona como um checklist. Para um desejo virar meta, ele precisa ser:
- S — Específica. “Quero viajar” não é meta. “Quero viajar para a praia com a família” já começa a ser.
- M — Mensurável. Você precisa de um número. Quanto custa? Quanto por mês?
- A — Atingível. O valor precisa caber na sua realidade. Meta impossível não motiva — ela paralisa.
- R — Relevante. Precisa fazer sentido para a sua vida, não para a vida dos outros.
- T — Temporal. Tem que ter data. “Um dia” não é prazo. “Em dois anos” é.
A beleza do SMART é que ele é simples de explicar e simples de aplicar — se a pessoa quiser. O “se quiser” importa, porque método nenhum funciona no automático.
Três metas que me ensinaram na prática
Não vou falar daqui como quem sempre acertou. Vou te contar três situações reais da minha vida que mostram, na prática, o que é transformar desejo em plano.
O casamento: um sonho dividido em passos
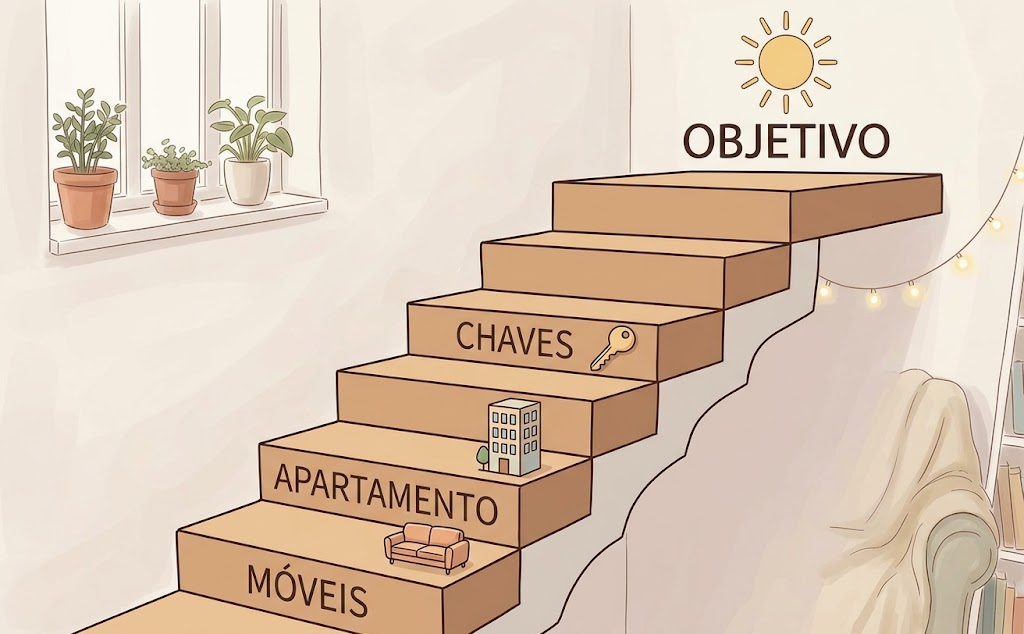
A fase em que eu e a Denise mais trabalhamos com metas e também metas financeiras foi quando decidimos casar. Estipulamos que casaríamos dois anos depois do noivado — e, a partir daí, começamos a transformar aquele sonho grande em passos pequenos.
Com os nossos salários, fomos definindo as metas: comprar os móveis e utensílios para a casa que teríamos que montar. Começamos pela geladeira, depois o fogão, os armários da cozinha, o jogo de quarto, os sofás, a máquina de lavar… Não lembro direito da sequência, mas lembro do método: comprava, pagava e só então partia para o próximo item.
Era um item de cada vez, até que o mínimo necessário estivesse comprado para realizar o sonho. Nada de parcelar tudo de uma vez e casar devendo. Meta a meta, passo a passo.
O apartamento: a meta de longo prazo
A meta financeira mais longa que já tivemos foi quitar o financiamento do apartamento. O contrato era de 20 anos, mas a gente não queria esperar tudo isso.
Todos os meses, além da prestação, eu antecipava um valor de traz pra frente. E esse valor variava — dependia do que eu recebia de horas extras, de renda extra e de valores de terceiros. Não era um número fixo e rígido; era o que dava para antecipar naquele mês mas todos os meses tinha a meta de abater algum valor no financiamento.
Com essa constância, conseguimos quitar o financiamento em 7 anos — cerca de um terço do tempo previsto.
Eu não conto isso para me gabar. Conto para mostrar uma coisa que quase ninguém diz: meta de longo prazo não se vence no primeiro mês. Ela se vence na repetição. Aquele valor antecipado, mês após mês, foi o que fez o 20 virar 7. Imagine aqui o montante de juros economizados nesse período antecipado!
O carro: quando a resposta é “agora não”
E tem o outro lado da moeda, que é igualmente importante: nem toda meta vira compra.
Nosso carro atual está conosco há mais de 5 anos, e outro dia surgiu o desejo de uma possível troca. O que fizemos foi o contrário do que a maioria faz.
Fomos em algumas concessionárias ver modelos, preços, opções de financiamento, quanto pagariam no nosso carro atual e o valor das prestações. Mas fizemos um combinado antes: não fechar negócio na emoção, na hora. Íamos colher as possibilidades e voltar para casa.
Chegando, colocamos as propostas numa tabela e analisamos os prós e contras de cada uma — quanto pagariam no carro atual, o valor que teríamos que completar de entrada, as prestações que assumiríamos. E a decisão, depois de ver tudo no papel, foi: não trocar agora. Fazer as manutenções necessárias e permanecer com o carro atual.
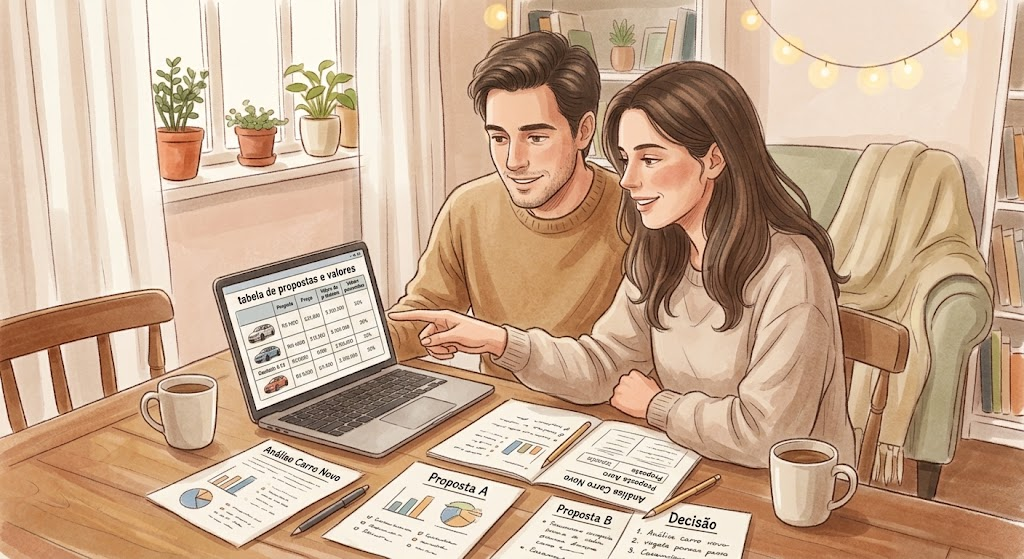
Esse foi o meu “quase erro” — ou, na verdade, o acerto. Porque meta também é saber dizer não quando os números não fecham. O desejo era legítimo. O plano mostrou que não era a hora. E nós respeitamos o plano.
Metas a dois: quando o dinheiro é compartilhado
Um detalhe importante das três histórias: nenhuma delas foi “minha” meta. Foram nossas.
Eu sou casado, e aqui em casa o dinheiro é compartilhado. Meu salário e o dela entram na mesma conta, os dois têm acesso, e os cartões são em comum. Quando se vive assim, não existe “minha meta” — as metas são definidas pelos dois, através de diálogo e análise de viabilidade.
Isso muda o processo. Antes de qualquer meta, vem a conversa. O desejo de um vira assunto do casal. E a decisão — seja comprar o primeiro móvel, antecipar uma parcela ou adiar a troca do carro — é tomada em conjunto.
Não vou dizer que é sempre fácil, porque não é. Mas é esse diálogo que evita que o dinheiro vire briga e que as metas andem em direções opostas dentro da mesma casa.
O passo a passo: como transformar desejo em meta financeira
Se você quer sair do “um dia eu quero” e chegar no plano, este é o caminho que eu uso e ensino:
- Comece pelo diagnóstico. Antes de sonhar, saiba o que sobra. Faça o raio-X financeiro para enxergar sua realidade hoje.
- Separe o desejo. Escreva o que você quer, sem filtro. Só depois de ver no papel é que dá para começar a organizar.
- Aplique o SMART. Transforme aquele desejo em algo específico, mensurável, atingível, relevante e com data.
- Divida em passos. Se a meta é grande (como casar ou quitar um imóvel), quebre em etapas. Um item de cada vez, uma parcela antecipada por mês.
- Analise a viabilidade antes de decidir. No caso do carro, foi a tabela que decidiu por nós — não a emoção. Coloque os números no papel antes de fechar qualquer coisa.
- Respeite o plano — inclusive quando a resposta for “não”. Meta não é só alcançar; é também saber adiar com consciência.
A parte que ninguém conta
Agora o papo reto, aquele que eu te prometi lá no começo.
No papel, é muito bonito. Na prática, não é tão fácil.
Eu sei disso porque vivo isso. Nem todo mês a antecipação do apartamento foi do mesmo tamanho — teve mês em que deu mais, teve mês em que deu menos. Nem toda conversa de meta a dois é tranquila. Nem todo desejo vira meta de primeira.
E está tudo bem. O objetivo não é a perfeição. É o movimento. Um mês em que você antecipa pouco é infinitamente melhor do que um mês em que você nem tenta. A meta não é um resultado que se alcança de uma vez — é uma direção que se sustenta ao longo do tempo.
E se a renda não sobra?
Preciso ser honesto, porque seria irresponsável não tocar nisso.
Todo esse papo de meta parte de um pressuposto: que existe uma sobra para ser direcionada. Mas existe uma realidade em que a renda não cobre nem o essencial. Nesse caso, “definir metas financeiras” não pode virar mais uma cobrança.
Se a sua situação é essa, a sua primeira — e talvez única — meta tem que ser outra: estancar a sangria. Organizar as contas, sair do sufoco. Só depois disso é que faz sentido falar de sonhos. Se você está endividado, comece por onde se começa a sair das dívidas. Se está no zero a zero, o primeiro passo é organizar a vida financeira.
Meta de verdade também é respeitar a etapa em que você está.
Para encerrar
Se eu pudesse resumir este artigo inteiro numa frase, seria esta: o desejo é de graça; a meta exige plano.
Você não precisa ter dez metas ao mesmo tempo. Precisa de uma — clara, possível e com data. Uma só já muda a forma como você lida com o dinheiro, porque deixa de ser “gastar por gastar” e passa a ser “gastar em direção a algo”.
Então, o meu convite de hoje é simples: pegue um desejo e o coloque no papel. Depois, aplique o SMART nele. Só um. Veja o que acontece quando o vago vira concreto. https://blog.bb.com.br/saiba-como-definir-metas-financeiras-de-curto-medio-e-longo-prazo/
E, se você ainda não sabe quanto sobra por mês para começar a sonhar, o primeiro passo é o mesmo de sempre: faça o seu raio-X financeiro gratuito.
Sonhar é humano. Planejar é o que transforma o sonho em vida real.